Năm 2025, bốn sàn Shopee, TikTok Shop, Lazada và Tiki ghi nhận 429.700 tỷ đồng doanh số, theo Metric. Bình quân mỗi ngày là khoảng 1.194 tỷ đồng. Shopee chiếm 56,04% doanh số, TikTok Shop 41,31%, còn Lazada và Tiki cộng lại khoảng 3%. Quy mô ấy giải thích vì sao kinh doanh online trông như một cơ hội khó bỏ qua. Nó không cho biết một người bán cụ thể có lãi hay không.
Một cửa hàng có thể tăng doanh thu nhưng thiếu tiền nhập lô tiếp theo. Một video có thể tạo hàng nghìn đơn, trong đó nhiều đơn quay về. Sàn có thể khấu trừ thuế theo giao dịch, nhưng người bán vẫn phải hiểu phần kê khai, hóa đơn và dữ liệu của mình. Website giúp nhận đơn trực tiếp, song không tự mang khách đến và cũng phát sinh chi phí vận hành.
Kinh doanh online là hoạt động bán hàng hoặc cung cấp dịch vụ qua các điểm tiếp xúc số như sàn thương mại điện tử, mạng xã hội, website, ứng dụng nhắn tin và nền tảng nội dung. Phần “online” thay đổi cách tìm khách, nhận đơn, thanh toán và lưu dữ liệu. Phần “kinh doanh” vẫn phải trả lời những câu cũ: bán gì, cho ai, mỗi đơn để lại bao nhiêu tiền, ai chịu trách nhiệm và cửa hàng có tuân thủ pháp luật hay không.
Luận điểm của cẩm nang này là: một mô hình kinh doanh online hiệu quả cần đồng thời tạo lợi nhuận trên từng nhóm đơn, ghi nhận đúng nghĩa vụ pháp lý và giữ được dữ liệu đủ để người bán ra quyết định. Thiếu một trong ba phần, tăng trưởng thường làm sai số lớn hơn.
1. Chọn mô hình bằng lợi thế mình có, không bằng độ ồn của thị trường
Người mới thường bắt đầu bằng câu hỏi sản phẩm nào đang bán chạy. Câu hỏi hữu ích hơn là bạn kiểm soát được khâu nào: nguồn hàng, thiết kế sản phẩm, nội dung, quan hệ với khách hay trải nghiệm giao nhận. Một mặt hàng có nhu cầu cao nhưng ai cũng mua từ cùng một nguồn và bán bằng cùng bộ ảnh sẽ đẩy người bán vào cạnh tranh giá.
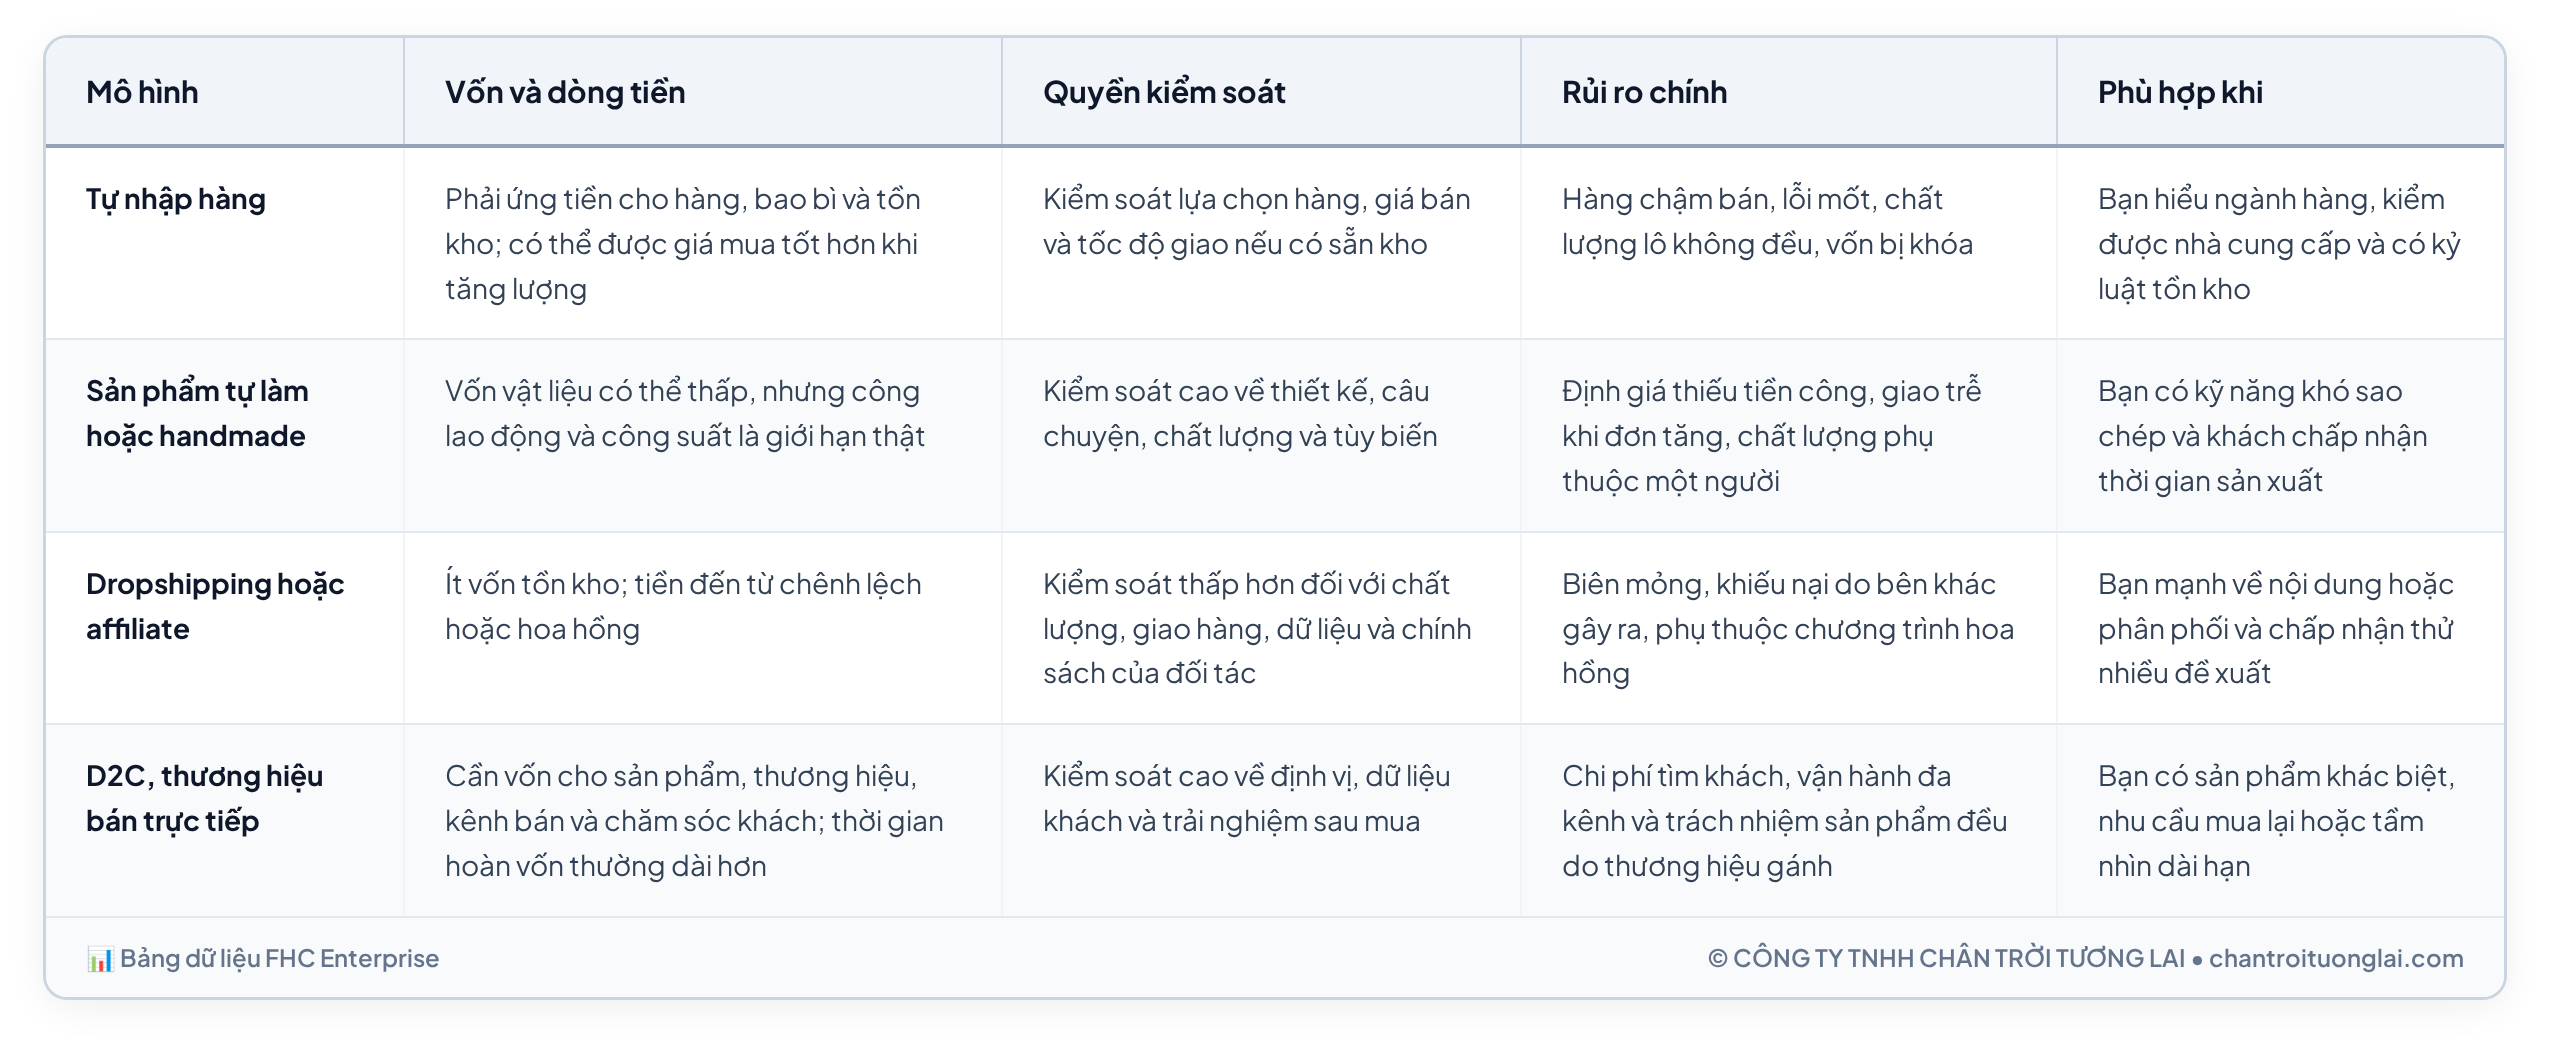
Bốn mô hình dưới đây không hoàn toàn loại trừ nhau. D2C là cách thương hiệu đi trực tiếp tới người mua, còn tự nhập hàng hoặc tự làm mô tả nguồn sản phẩm. Một cửa hàng có thể bắt đầu bằng đồ tự làm, sau đó phát triển thành thương hiệu D2C. Ma trận có tác dụng chỉ ra nơi vốn, rủi ro và quyền kiểm soát thường nằm.
| Mô hình | Vốn và dòng tiền | Quyền kiểm soát | Rủi ro chính | Phù hợp khi |
|---|---|---|---|---|
| Tự nhập hàng | Phải ứng tiền cho hàng, bao bì và tồn kho; có thể được giá mua tốt hơn khi tăng lượng | Kiểm soát lựa chọn hàng, giá bán và tốc độ giao nếu có sẵn kho | Hàng chậm bán, lỗi mốt, chất lượng lô không đều, vốn bị khóa | Bạn hiểu ngành hàng, kiểm được nhà cung cấp và có kỷ luật tồn kho |
| Sản phẩm tự làm hoặc handmade | Vốn vật liệu có thể thấp, nhưng công lao động và công suất là giới hạn thật | Kiểm soát cao về thiết kế, câu chuyện, chất lượng và tùy biến | Định giá thiếu tiền công, giao trễ khi đơn tăng, chất lượng phụ thuộc một người | Bạn có kỹ năng khó sao chép và khách chấp nhận thời gian sản xuất |
| Dropshipping hoặc affiliate | Ít vốn tồn kho; tiền đến từ chênh lệch hoặc hoa hồng | Kiểm soát thấp hơn đối với chất lượng, giao hàng, dữ liệu và chính sách của đối tác | Biên mỏng, khiếu nại do bên khác gây ra, phụ thuộc chương trình hoa hồng | Bạn mạnh về nội dung hoặc phân phối và chấp nhận thử nhiều đề xuất |
| D2C, thương hiệu bán trực tiếp | Cần vốn cho sản phẩm, thương hiệu, kênh bán và chăm sóc khách; thời gian hoàn vốn thường dài hơn | Kiểm soát cao về định vị, dữ liệu khách và trải nghiệm sau mua | Chi phí tìm khách, vận hành đa kênh và trách nhiệm sản phẩm đều do thương hiệu gánh | Bạn có sản phẩm khác biệt, nhu cầu mua lại hoặc tầm nhìn dài hạn |
BẢNG DỮ LIỆU CHI TIẾT • CHẠM ĐỂ PHÓNG TO
🔍 Mở toàn màn hình (phóng to/thu nhỏ)
Trước khi nhập hàng, hãy thử một giả thuyết nhỏ. Nói chuyện với người thuộc nhóm khách dự kiến, đăng mô tả rõ giá và điều kiện giao, nhận một lượng đơn giới hạn hoặc chạy thử theo hình thức đặt trước nếu pháp luật và bản chất sản phẩm cho phép. Tiền đặt cọc không nên được dùng để che việc bạn chưa biết nguồn hàng có giao đúng hay không.
Ba tín hiệu đáng theo dõi trong giai đoạn thử là tỷ lệ người đủ điều kiện thực sự mua, lý do họ không mua và phần lãi còn lại sau khi hoàn tất đơn. Lượt xem giúp đánh giá khả năng tiếp cận. Nó không thay thế bằng chứng rằng khách chấp nhận trả mức giá đủ nuôi cửa hàng.
2. Bài toán tài chính thực chất: Từ doanh thu hiển thị đến lợi nhuận ròng
Doanh thu trên bảng điều khiển thường là tổng giá trị đơn ở một trạng thái nhất định. Tiền về tài khoản còn phụ thuộc đơn giao thành công, giảm giá do shop chịu, khoản hoàn tiền và lịch đối soát. Lợi nhuận phải trừ thêm giá vốn, phí kênh, quảng cáo, bao bì, vận chuyển, thuế, công lao động và chi phí cố định.
Doanh thu đã thu – giá vốn – chi phí biến đổi của cả đơn thành công lẫn đơn hoàn = lợi nhuận đóng góp. Lợi nhuận đóng góp – chi phí cố định – thuế còn phải nộp hoặc điều chỉnh = lợi nhuận ròng.
Phí sàn không có một con số chung. Nó thay đổi theo ngành hàng, loại gian hàng, chương trình miễn phí vận chuyển, voucher, tiếp thị liên kết và thời điểm. Vì vậy, dải 20-25% chỉ nên dùng như một kịch bản thử áp lực khi lập kế hoạch. Con số quyết định phải lấy từ báo cáo đối soát của chính cửa hàng.
Một đơn 200.000 đồng có thể lỗ dù sản phẩm mua vào chỉ 90.000 đồng
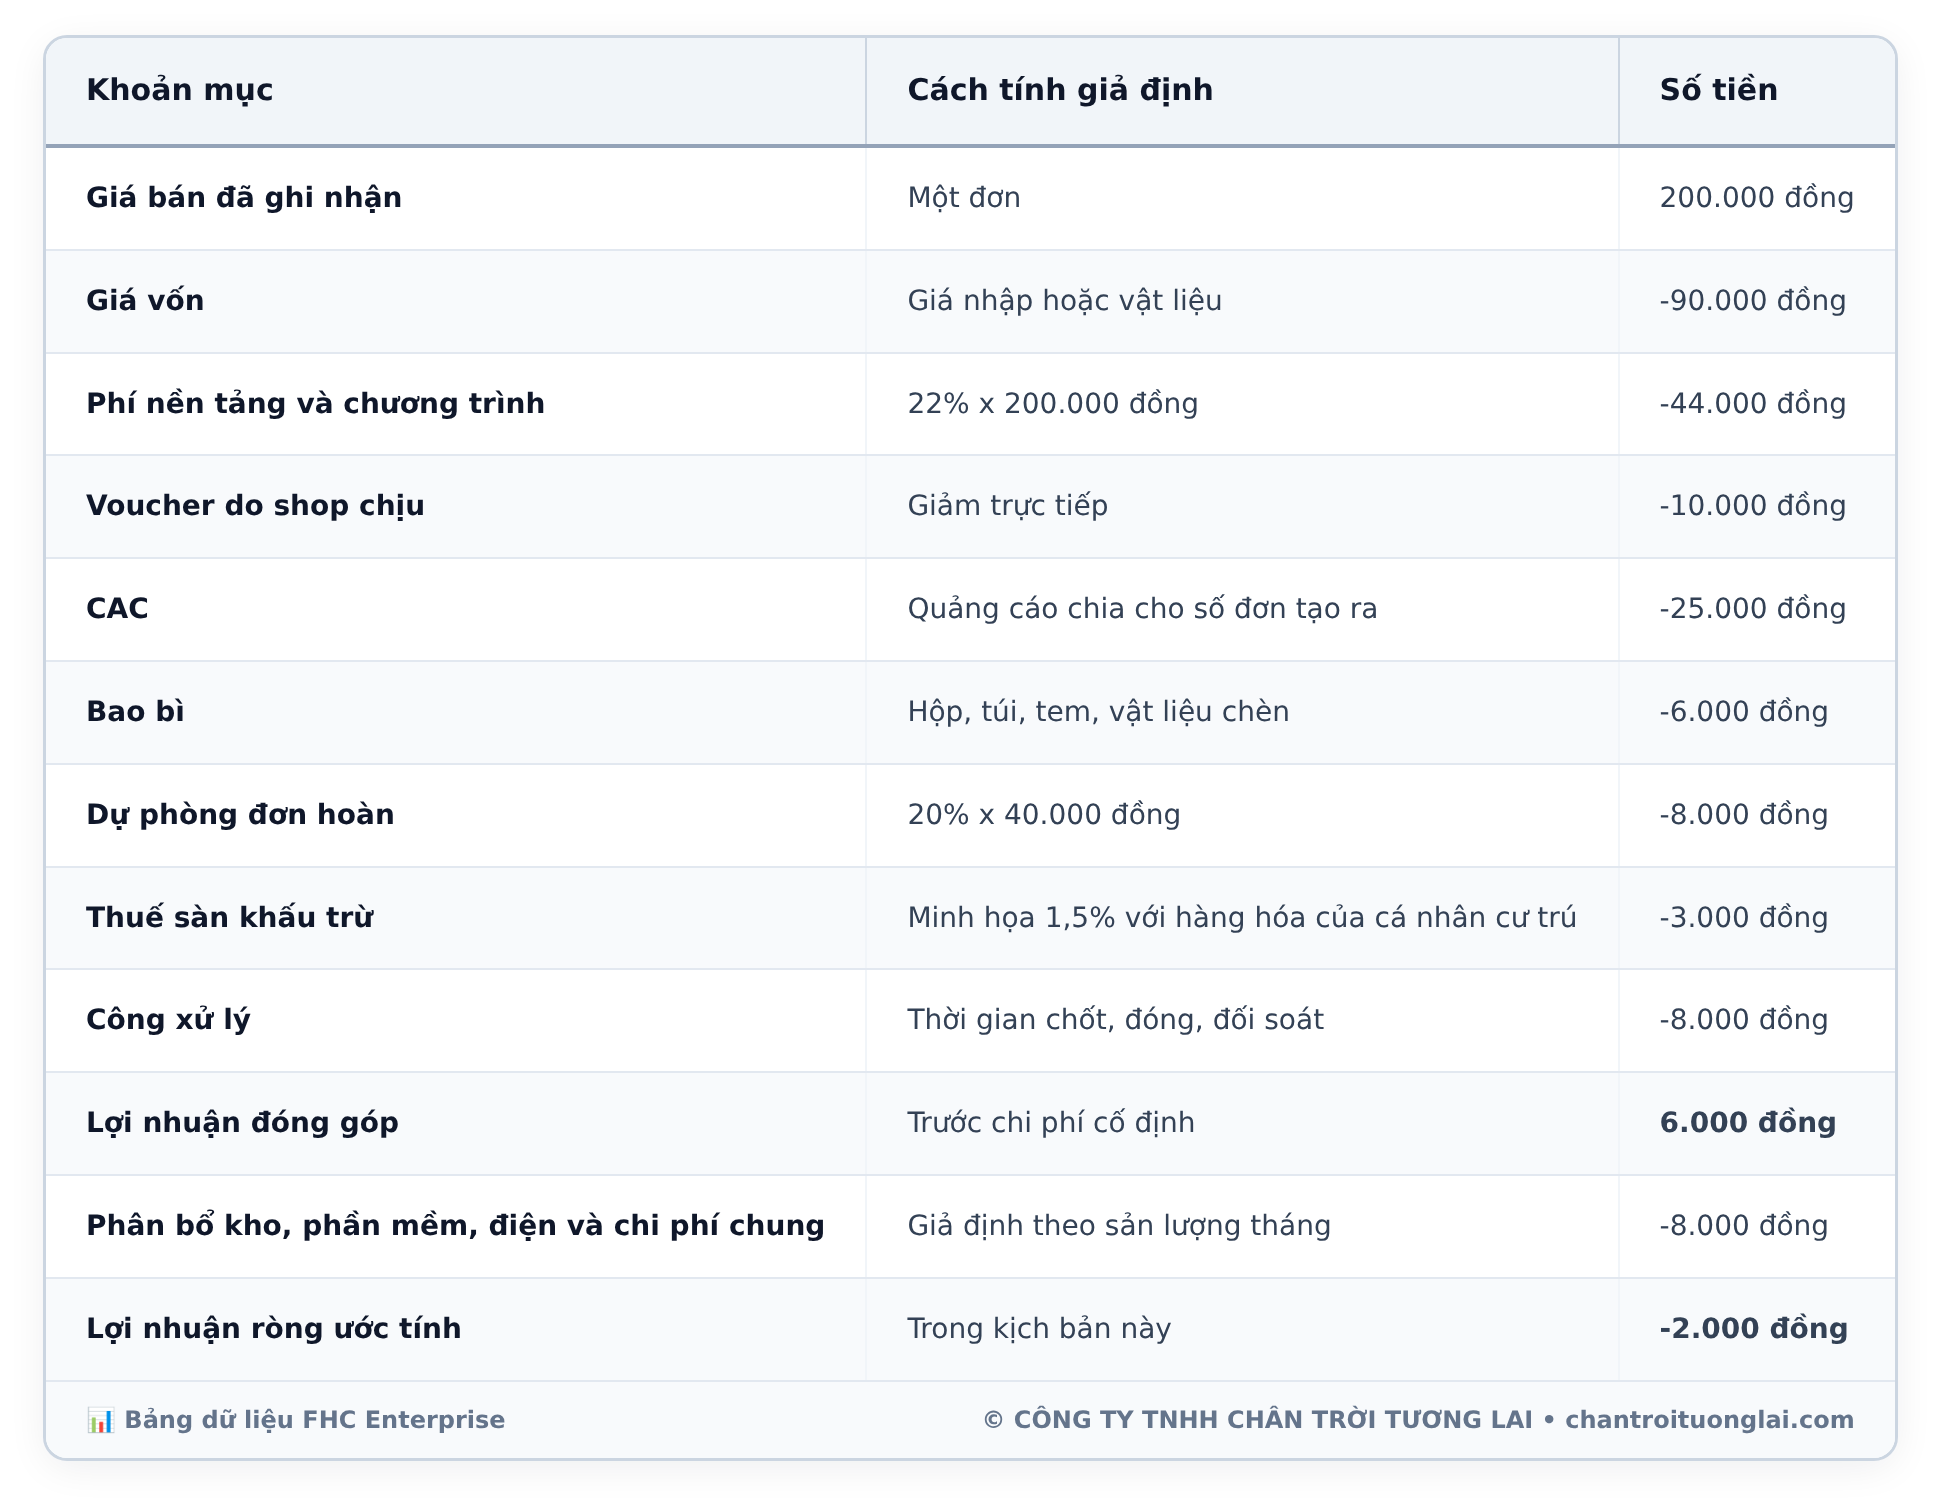
Bảng sau là ví dụ giả định. Shop bán một món giá 200.000 đồng, tham gia nhiều chương trình khiến tổng phí nền tảng và chương trình do shop chịu bằng 22%. Chi phí hoàn kỳ vọng được tính bằng xác suất hoàn 20% nhân với 40.000 đồng chi phí tăng thêm cho mỗi đơn hoàn. Tỷ lệ 20% nằm trong dải thử 15-25%, không phải tỷ lệ chung của thị trường.
| Khoản mục | Cách tính giả định | Số tiền |
|---|---|---|
| Giá bán đã ghi nhận | Một đơn | 200.000 đồng |
| Giá vốn | Giá nhập hoặc vật liệu | -90.000 đồng |
| Phí nền tảng và chương trình | 22% x 200.000 đồng | -44.000 đồng |
| Voucher do shop chịu | Giảm trực tiếp | -10.000 đồng |
| CAC | Quảng cáo chia cho số đơn tạo ra | -25.000 đồng |
| Bao bì | Hộp, túi, tem, vật liệu chèn | -6.000 đồng |
| Dự phòng đơn hoàn | 20% x 40.000 đồng | -8.000 đồng |
| Thuế sàn khấu trừ | Minh họa 1,5% với hàng hóa của cá nhân cư trú | -3.000 đồng |
| Công xử lý | Thời gian chốt, đóng, đối soát | -8.000 đồng |
| Lợi nhuận đóng góp | Trước chi phí cố định | 6.000 đồng |
| Phân bổ kho, phần mềm, điện và chi phí chung | Giả định theo sản lượng tháng | -8.000 đồng |
| Lợi nhuận ròng ước tính | Trong kịch bản này | -2.000 đồng |
BẢNG DỮ LIỆU CHI TIẾT • CHẠM ĐỂ PHÓNG TO
🔍 Mở toàn màn hình (phóng to/thu nhỏ)
Giá bán cao hơn giá vốn 110.000 đồng tạo cảm giác biên rất rộng. Sau các khoản gắn với việc tạo và hoàn tất đơn, cửa hàng mất 2.000 đồng. Nếu bán 1.000 đơn với cùng cấu trúc, phần lỗ thành 2 triệu đồng trước những sự cố khác. Bán nhiều không gây lỗ; bán nhiều một đơn có biên âm làm lỗ tăng nhanh. Một tình huống thực tế đáng tham khảo là Các vấn đề cần biết FAQ.
Mỗi tháng, nên có báo cáo theo sản phẩm và theo kênh với ít nhất: đơn tạo ra, đơn giao thành công, doanh thu đã đối soát, giá vốn, toàn bộ phí kênh, CAC, chi phí hoàn, lợi nhuận đóng góp và số ngày tiền bị giữ. Khi chưa có các dòng này, việc tăng quảng cáo là một cược khó định lượng. Một tình huống thực tế đáng tham khảo là Kinh doanh online 2021 Kinh nghiệm.
3. Pháp lý và thuế năm 2026: Đọc văn bản theo thời điểm hiệu lực
Luật Thương mại điện tử số 122/2025/QH15 có hiệu lực từ ngày 1/7/2026. Cùng với các quy định về bảo vệ người tiêu dùng, hàng hóa, dữ liệu và quản lý thuế, luật khiến danh tính người bán, thông tin sản phẩm và dấu vết giao dịch trở thành phần của vận hành hằng ngày. Đăng ký kinh doanh và giấy phép chuyên ngành còn phụ thuộc loại hàng, quy mô và cách tổ chức hoạt động; mỹ phẩm, thực phẩm, y tế hoặc hàng nhập khẩu không thể dùng một checklist chung.
Thay đổi dễ gây nhầm nhất nằm ở ngưỡng doanh thu. Nghị định 68/2026/NĐ-CP ban đầu đặt mốc 500 triệu đồng. Sau đó, Nghị định 141/2026/NĐ-CP thay cụm “500 triệu đồng” bằng “1 tỷ đồng” tại các điều liên quan và áp dụng từ ngày 1/1/2026. Vì vậy, sơ đồ dùng mốc 500 triệu đồng hiện đã lỗi thời.
Cây quyết định bốn nhóm doanh thu đang áp dụng
- Bước 1: Doanh thu năm từ 1 tỷ đồng trở xuống?
- Có: thuộc ngưỡng không chịu thuế GTGT và không phải nộp thuế TNCN từ kinh doanh theo quy định hiện hành. Hộ vẫn phải theo dõi doanh thu, thực hiện thông báo hoặc thủ tục liên quan và lưu chứng từ phù hợp; miễn thuế không có nghĩa là miễn quản lý dữ liệu.
- Không: chuyển sang Bước 2.
- Bước 2: Doanh thu trên 1 tỷ đồng đến 3 tỷ đồng?
- Có: khai, nộp GTGT theo quý. Với TNCN, người kinh doanh có thể thuộc trường hợp lựa chọn phương pháp theo tỷ lệ trên doanh thu tính thuế hoặc theo thu nhập tính thuế, tùy điều kiện và quy định áp dụng. Nếu chọn phương pháp lợi nhuận, chi phí cần đủ căn cứ.
- Không: chuyển sang Bước 3.
- Bước 3: Doanh thu trên 3 tỷ đồng đến 50 tỷ đồng?
- Có: GTGT khai theo quý; TNCN tính trên thu nhập chịu thuế theo thuế suất tương ứng và quyết toán năm. Việc ghi nhận doanh thu, chi phí và tồn kho trở thành yêu cầu vận hành, không còn là bảng tính tùy hứng.
- Không: chuyển sang Bước 4.
- Bước 4: Doanh thu trên 50 tỷ đồng?
- GTGT khai theo tháng; TNCN theo phương pháp thu nhập tính thuế, tạm nộp cùng kỳ và quyết toán năm. Ở quy mô này, nên có kế toán hoặc tư vấn thuế theo dõi thay đổi và kiểm tra hồ sơ.
Sơ đồ trên giúp phân loại ban đầu, không xử lý mọi ngoại lệ như nhiều ngành nghề, nhiều địa điểm, cho thuê tài sản, cá nhân không cư trú hoặc năm kinh doanh không đủ 12 tháng. Doanh thu dùng để xác định ngưỡng cũng không đồng nghĩa tiền ròng đã về túi. Một tình huống thực tế đáng tham khảo là Mô hình phễu Marketing hiện đại.
Sàn nộp thay không kết thúc mọi nghĩa vụ của người bán
Nghị định 117/2025/NĐ-CP yêu cầu nền tảng có chức năng thanh toán khấu trừ, khai thay và nộp thay theo từng giao dịch thuộc phạm vi. Với hàng hóa của cá nhân cư trú, tỷ lệ được xác định gồm 1% GTGT và 0,5% TNCN, tổng cộng 1,5%. Đây là thuế trên doanh thu giao dịch, không phải phép tính lợi nhuận của cửa hàng.
Số thuế nền tảng khấu trừ cần được đối chiếu với doanh thu và được tính khi xác định nghĩa vụ cuối cùng trong trường hợp phải tổng hợp hoặc quyết toán. Người bán còn phải quản lý giao dịch ngoài sàn, doanh thu ở nhiều kênh và hồ sơ chứng minh chi phí nếu áp dụng phương pháp dựa trên lợi nhuận. Một tình huống thực tế đáng tham khảo là Phễu bán hàng là gì Hướng.
Hóa đơn là một luồng riêng. Nghị định 254/2026/NĐ-CP đặt nguyên tắc người bán lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ, trừ các trường hợp được quy định không phải sử dụng. Nghị định 141 quy định hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử từ máy tính tiền kết nối với cơ quan thuế. Việc sàn khấu trừ thuế không cho phép người bán mặc định rằng hóa đơn đã được xử lý. Cần xác định ai lập hóa đơn, giao dịch nào thuộc ngoại lệ hoặc ủy nhiệm và dữ liệu có về đúng hệ thống hay không.
Tài khoản thanh toán phải phản ánh đúng chủ thể
Thông tư 25/2025/TT-NHNN quy định tên tài khoản thanh toán cá nhân theo giấy tờ tùy thân, còn tên tài khoản của tổ chức phải bao gồm tên trên giấy tờ thành lập hoặc đăng ký. Từ ngày 1/3/2026, tài khoản dùng theo tư cách hộ kinh doanh cần được ngân hàng đặt tên phù hợp hồ sơ đăng ký.
Về quản trị, nên dành một tài khoản hoặc một luồng nhận tiền rõ cho hoạt động kinh doanh, thông báo các tài khoản và ví liên quan theo yêu cầu thuế, rồi đối chiếu với đơn hàng. Chuyển tiền qua nhiều tài khoản không tự động chứng minh trốn thuế; nó làm tăng khó khăn khi giải trình doanh thu, tìm khoản hoàn và phát hiện thất thoát. Đừng biến lời khuyên sổ sách thành một cáo buộc pháp lý. Một tình huống thực tế đáng tham khảo là Chiến lược Content hiệu quả trong.
4. Chiến lược đa kênh thông minh: Đặt chân trên sàn, giữ rễ ở kênh mình kiểm soát
Sàn giải quyết ba việc khó cho người mới: có sẵn người mua, tạo niềm tin giao dịch và cung cấp hạ tầng thanh toán, vận chuyển. Đổi lại, người bán trả phí, cạnh tranh trong cùng giao diện và chịu thay đổi thuật toán, chính sách hoặc quyền truy cập. Rời sàn quá sớm có thể làm mất nguồn đơn; phụ thuộc hoàn toàn vào sàn khiến doanh nghiệp khó giữ quan hệ với khách. Một tình huống thực tế đáng tham khảo là Hướng Dẫn Xây Dựng Phễu Bán.
Một cấu trúc đa kênh hợp lý phân vai rõ. Sàn dùng để tiếp cận nhu cầu có sẵn và thử sản phẩm. Mạng xã hội dùng để giải thích, trình diễn và trò chuyện. Website hoặc tên miền riêng giữ thông tin sản phẩm chuẩn, chính sách, nội dung tìm kiếm và luồng nhận đơn trực tiếp khi đủ nhu cầu. Email, số điện thoại hoặc kênh chăm sóc chỉ được thu và sử dụng khi có căn cứ, thông báo và sự đồng ý phù hợp. Một tình huống thực tế đáng tham khảo là Nhượng quyền thương hiệu là gì.
Website không phải “đất sở hữu vĩnh viễn”. Nó vẫn phụ thuộc tên miền, hosting, phần mềm, cổng thanh toán và người bảo trì. Quyền chủ động đến từ những điều cụ thể: tên miền đứng đúng chủ thể, cửa hàng giữ tài khoản quản trị, dữ liệu xuất được ở định dạng phổ biến, có bản sao lưu phục hồi được và hợp đồng nêu rõ quyền sử dụng mã nguồn, giao diện, nội dung. Một tình huống thực tế đáng tham khảo là Nhượng quyền thương hiệu nên hay.
Đừng mở bốn kênh nếu kho chỉ có một con số tồn
Đa kênh làm tăng số nơi có thể nhận đơn, đồng thời tăng nguy cơ bán vượt tồn, sai giá và bỏ sót khiếu nại. Trước khi mở thêm kênh, cửa hàng cần một mã sản phẩm thống nhất, một nguồn tồn kho được coi là chuẩn, quy tắc giữ hàng và lịch đối soát. Nếu phải cập nhật tay, hãy giới hạn số kênh hoặc dành tồn kho riêng cho từng nơi. Một tình huống thực tế đáng tham khảo là Nhượng Quyền Thương Hiệu Con Đường.
5. Quy trình kinh doanh online: Một đơn phải đi qua cùng một hệ thống
Quy trình tối thiểu bắt đầu trước khi khách bấm mua. Thông tin sản phẩm phải nêu đúng giá, biến thể, điều kiện giao và đổi trả. Khi đơn xuất hiện, hệ thống cần kiểm tồn, xác nhận dữ liệu, đóng gói, bàn giao, cập nhật trạng thái, đối soát tiền và ghi nhận khiếu nại. Mỗi bước phải có người chịu trách nhiệm, thời hạn và trạng thái hoàn tất. Một tình huống thực tế đáng tham khảo là Phễu marketing là gì Các bước.
Với shop nhỏ, một bảng tính có thể đủ. Mỗi dòng là một đơn; các cột gồm mã đơn, kênh, nguồn khách, sản phẩm, giá trị, giảm giá do shop chịu, trạng thái giao, phí thực tế, giá vốn, tiền đối soát, thuế bị khấu trừ và lý do hoàn. Bảng tính tốt hơn phần mềm đắt tiền nếu người bán dùng nó đều và các định nghĩa không thay đổi mỗi tuần. Một tình huống thực tế đáng tham khảo là 6 Mô Hình Phễu Marketing Thường.
Chuẩn hóa trước, tự động hóa sau
Một thao tác đáng tự động hóa khi nó lặp lại, có quy tắc và sai sót gây chi phí. Gửi xác nhận đơn, đồng bộ trạng thái, cảnh báo tồn thấp hoặc gom dữ liệu đối soát thường đáp ứng điều kiện này. Tư vấn sản phẩm phức tạp, phê duyệt hoàn tiền ngoại lệ và xử lý khách đang tức giận cần quyền quyết định rõ hơn. Một tình huống thực tế đáng tham khảo là Affiliate Marketing là gì.
Nếu một quy trình đang có ba cách đặt tên cùng sản phẩm, tự động hóa sẽ sao chép sự lộn xộn nhanh hơn. Hãy chuẩn hóa mã hàng, trạng thái đơn, lý do hoàn và quyền truy cập trước. Sau đó đo thời gian tiết kiệm, tỷ lệ lỗi và chi phí duy trì để biết công cụ có đáng giữ.
6. Bộ 10 câu hỏi tự chẩn đoán sức khỏe cửa hàng online
Trả lời bằng dữ liệu của 30 ngày gần nhất. Câu nào chỉ có cảm giác hoặc trí nhớ, hãy đánh dấu “chưa biết”. Khoảng trống đó là việc cần đo trước khi mua thêm công cụ.
- Tỷ lệ đơn giao thành công là bao nhiêu, và ba lý do hoàn phổ biến nhất là gì?
- Mỗi sản phẩm để lại bao nhiêu lợi nhuận đóng góp sau phí, CAC và chi phí hoàn kỳ vọng?
- Kênh nào tạo lợi nhuận, kênh nào chỉ tạo doanh thu?
- Ngày nào trong chu kỳ cửa hàng có số dư tiền mặt thấp nhất, và có đủ trả nhà cung cấp không?
- Bao nhiêu tiền đang nằm trong hàng tồn quá 30, 60 hoặc 90 ngày?
- Doanh thu trên sàn, website, chuyển khoản và tiền mặt có đối chiếu được với đơn hàng không?
- Cửa hàng thuộc nhóm nghĩa vụ thuế nào theo doanh thu lũy kế hiện tại?
- Ai lập hóa đơn, ai kiểm tra số thuế sàn đã khấu trừ và ai lưu chứng từ chi phí?
- Nếu tài khoản bán hàng chính bị khóa trong bảy ngày, cửa hàng còn xem được đơn, tồn kho và dữ liệu khách hợp pháp cần thiết không?
- Công việc nào đang chiếm nhiều giờ nhất mỗi tuần, và lỗi ở công việc đó gây thiệt hại bao nhiêu?
Nếu chưa trả lời được câu 1 đến 4, ưu tiên dựng bảng lợi nhuận và dòng tiền. Nếu vướng câu 6 đến 8, rà soát thuế, tài khoản và hóa đơn. Nếu câu 9 không có phương án, sao lưu và quyền quản trị cần làm trước chiến dịch tiếp theo. Câu 10 mới dẫn tới quyết định thuê người hoặc tự động hóa.
7. Lộ trình 90 ngày để bắt đầu kinh doanh online có kiểm soát
30 ngày đầu: Xác minh nhu cầu và giới hạn khoản lỗ
Chọn một nhóm khách, một vấn đề và số lượng sản phẩm nhỏ. Viết mô tả đủ để khách hiểu giá, điều kiện giao, đổi trả và giới hạn của sản phẩm. Đặt ngân sách thử mà bạn chấp nhận mất, không vay ngắn hạn chỉ để chứng minh ý tưởng. Ghi từng đơn và từng câu hỏi khách đặt ra.
Ngày 31 đến 60: Chuẩn hóa đơn hàng và hồ sơ
Đăng ký chủ thể kinh doanh phù hợp, kiểm tra điều kiện của ngành hàng và thiết lập tài khoản thanh toán đúng tên. Xác định nhóm thuế, cách theo dõi doanh thu lũy kế, trách nhiệm hóa đơn và lịch lưu chứng từ. Chuẩn hóa mã sản phẩm, trạng thái đơn, bảng tồn và chính sách khách hàng nhìn thấy.
Ngày 61 đến 90: Mở thêm một kênh có lý do
Chỉ thêm kênh khi biết nó giải quyết vấn đề nào. Website có thể phù hợp nếu khách thường xuyên cần thông tin mà sàn trình bày kém, cửa hàng có khách mua lại hoặc phải nhập lại đơn bằng tay. Nội dung tìm kiếm phù hợp nếu khách chủ động nghiên cứu trước khi mua. Livestream phù hợp khi sản phẩm cần trình diễn và cửa hàng xử lý được biến động đơn.
8. Công nghệ đáng mua khi nó sửa được một chi phí đã đo
Không công cụ nào sửa được sản phẩm không có nhu cầu, biên lợi nhuận âm hoặc trách nhiệm không rõ. Trước khi mua, hãy viết một câu: “Công cụ này phải giảm chỉ số nào, từ mức nào xuống mức nào, trong bao lâu?” Nếu không có số ban đầu, nên đo thủ công trước.
Chân Trời Tương Lai cung cấp website thương mại điện tử và tự động hóa quy trình. Hai lựa chọn này chỉ nên xuất hiện sau khi cửa hàng đã xác định luồng đơn, dữ liệu, người vận hành và chỉ số cần cải thiện. Trong nhiều trường hợp, sửa bảng đối soát hoặc chính sách tồn kho là bước đầu phù hợp hơn.
Kinh doanh online bền không có nghĩa là doanh thu tăng đều hoặc người chủ không bao giờ gặp sự cố. Nó có nghĩa là cửa hàng biết một đơn tạo ra bao nhiêu tiền, nghĩa vụ nào đến hạn, dữ liệu nào phải giữ và điểm phụ thuộc nào cần phương án thay thế. Bắt đầu bằng một việc có thể kiểm tra trong tuần này: lấy 30 đơn gần nhất, tính lại lợi nhuận sau mọi khoản khấu trừ và đối chiếu với tiền thật đã về. Con số đó sẽ cho biết bước tiếp theo nên là bán thêm, sửa quy trình hay dừng một mặt hàng.

Cần rà lại luồng bán hàng trước khi đầu tư công nghệ?

Tác giả
Future Horizon
Mục tiêu thành lập và xây dựng với sứ mệnh mang lại những công cụ và giải pháp kỹ thuật số (công cụ bán hàng online) tốt nhất cho các cửa hàng, doanh nghiệp nhỏ, hay đơn giản là những người mong muốn đạt được thành tựu trên không gian mạng nhưng cần sự giúp đỡ.