Một chiếc váy bán 199.000 đồng, nhập 110.000 đồng, tạo ra khoảng chênh 89.000 đồng. Con số này trông đủ rộng để giảm giá, chạy quảng cáo và vẫn có lời. Sau đối soát, chiếc váy trong ví dụ của bài lại âm khoảng 3.500 đồng. Phần chênh đã trả cho sàn, gói hỗ trợ bán hàng, vật liệu đóng gói, quảng cáo, thuế và những lần giao thất bại.
Công thức lợi nhuận = giá bán – giá nhập chỉ cho biết lãi gộp sơ khai của hàng hóa. Nó không trả lời câu hỏi chủ shop quan tâm hơn: sau khi một đơn được giao, tiền nào đã về tài khoản, bao nhiêu trong số đó phải bù cho đơn hoàn, và còn bao nhiêu để trả lương, thuê kho hoặc rút về dùng.
Cách tính lợi nhuận bán hàng online hữu ích phải đi qua ba tầng: GMV, doanh thu thực nhận sau đối soát và lợi nhuận cấp đơn. Bài này xây một bảng tính theo ba tầng đó, sau đó dùng cùng một công thức để kiểm tra hai đơn hàng. Các con số minh họa là mô hình có giả định công khai, không phải số liệu của một shop thật.
1. GMV lớn không đồng nghĩa tiền về nhiều
GMV thường là tổng giá trị hàng hóa ghi nhận qua đơn hàng trong một khoảng thời gian. Tùy báo cáo, con số có thể bao gồm đơn mới tạo, đơn chưa giao, phần giảm giá do nền tảng tài trợ hoặc giá trị sẽ bị hoàn. Vì vậy, GMV phù hợp để nhìn quy mô giao dịch hơn là đo số tiền chủ shop có thể rút.
Doanh thu thực nhận sau đối soát nằm thấp hơn. Lấy giá trị người bán được hưởng, trừ phần giảm do người bán tài trợ, phí sàn, phí thanh toán, phí dịch vụ, điều chỉnh vận chuyển và các khoản khấu trừ xuất hiện trên sao kê. Khoản chuyển về ngân hàng vẫn chưa phải lợi nhuận nếu bạn đã trả giá nhập, bao bì và quảng cáo bằng nguồn tiền khác.
Lợi nhuận cấp đơn được tính sau các chi phí biến đổi có quan hệ với việc tạo, xử lý và giao đơn. Nếu tiếp tục trừ phần lương, kho, phần mềm, khấu hao thiết bị và chi phí cố định phân bổ, bạn mới tiến gần tới lợi nhuận ròng kế toán. Sự phân biệt này giải thích tình trạng doanh thu tăng trong khi tiền mặt không tích lại. Shop có thể đang bán nhiều đơn với biên đóng góp quá mỏng, đồng thời phải ứng thêm tiền nhập hàng và quảng cáo trước ngày đối soát.
GMV đo giá trị giao dịch. Đối soát đo tiền nền tảng chuyển. Lợi nhuận đo phần còn lại sau chi phí. Ba con số có liên hệ với nhau nhưng không thể dùng thay cho nhau.
Nếu cần nhìn bài toán ở cấp toàn bộ hoạt động kinh doanh, bạn có thể đọc bài trụ cột về kinh doanh online. Phần dưới đây tập trung vào một đơn vị nhỏ hơn: mỗi đơn giao thành công phải tạo ra bao nhiêu tiền để tự nuôi chính nó.
2. Bảng phân rã cấu trúc chi phí chuẩn mực cho một đơn hàng online
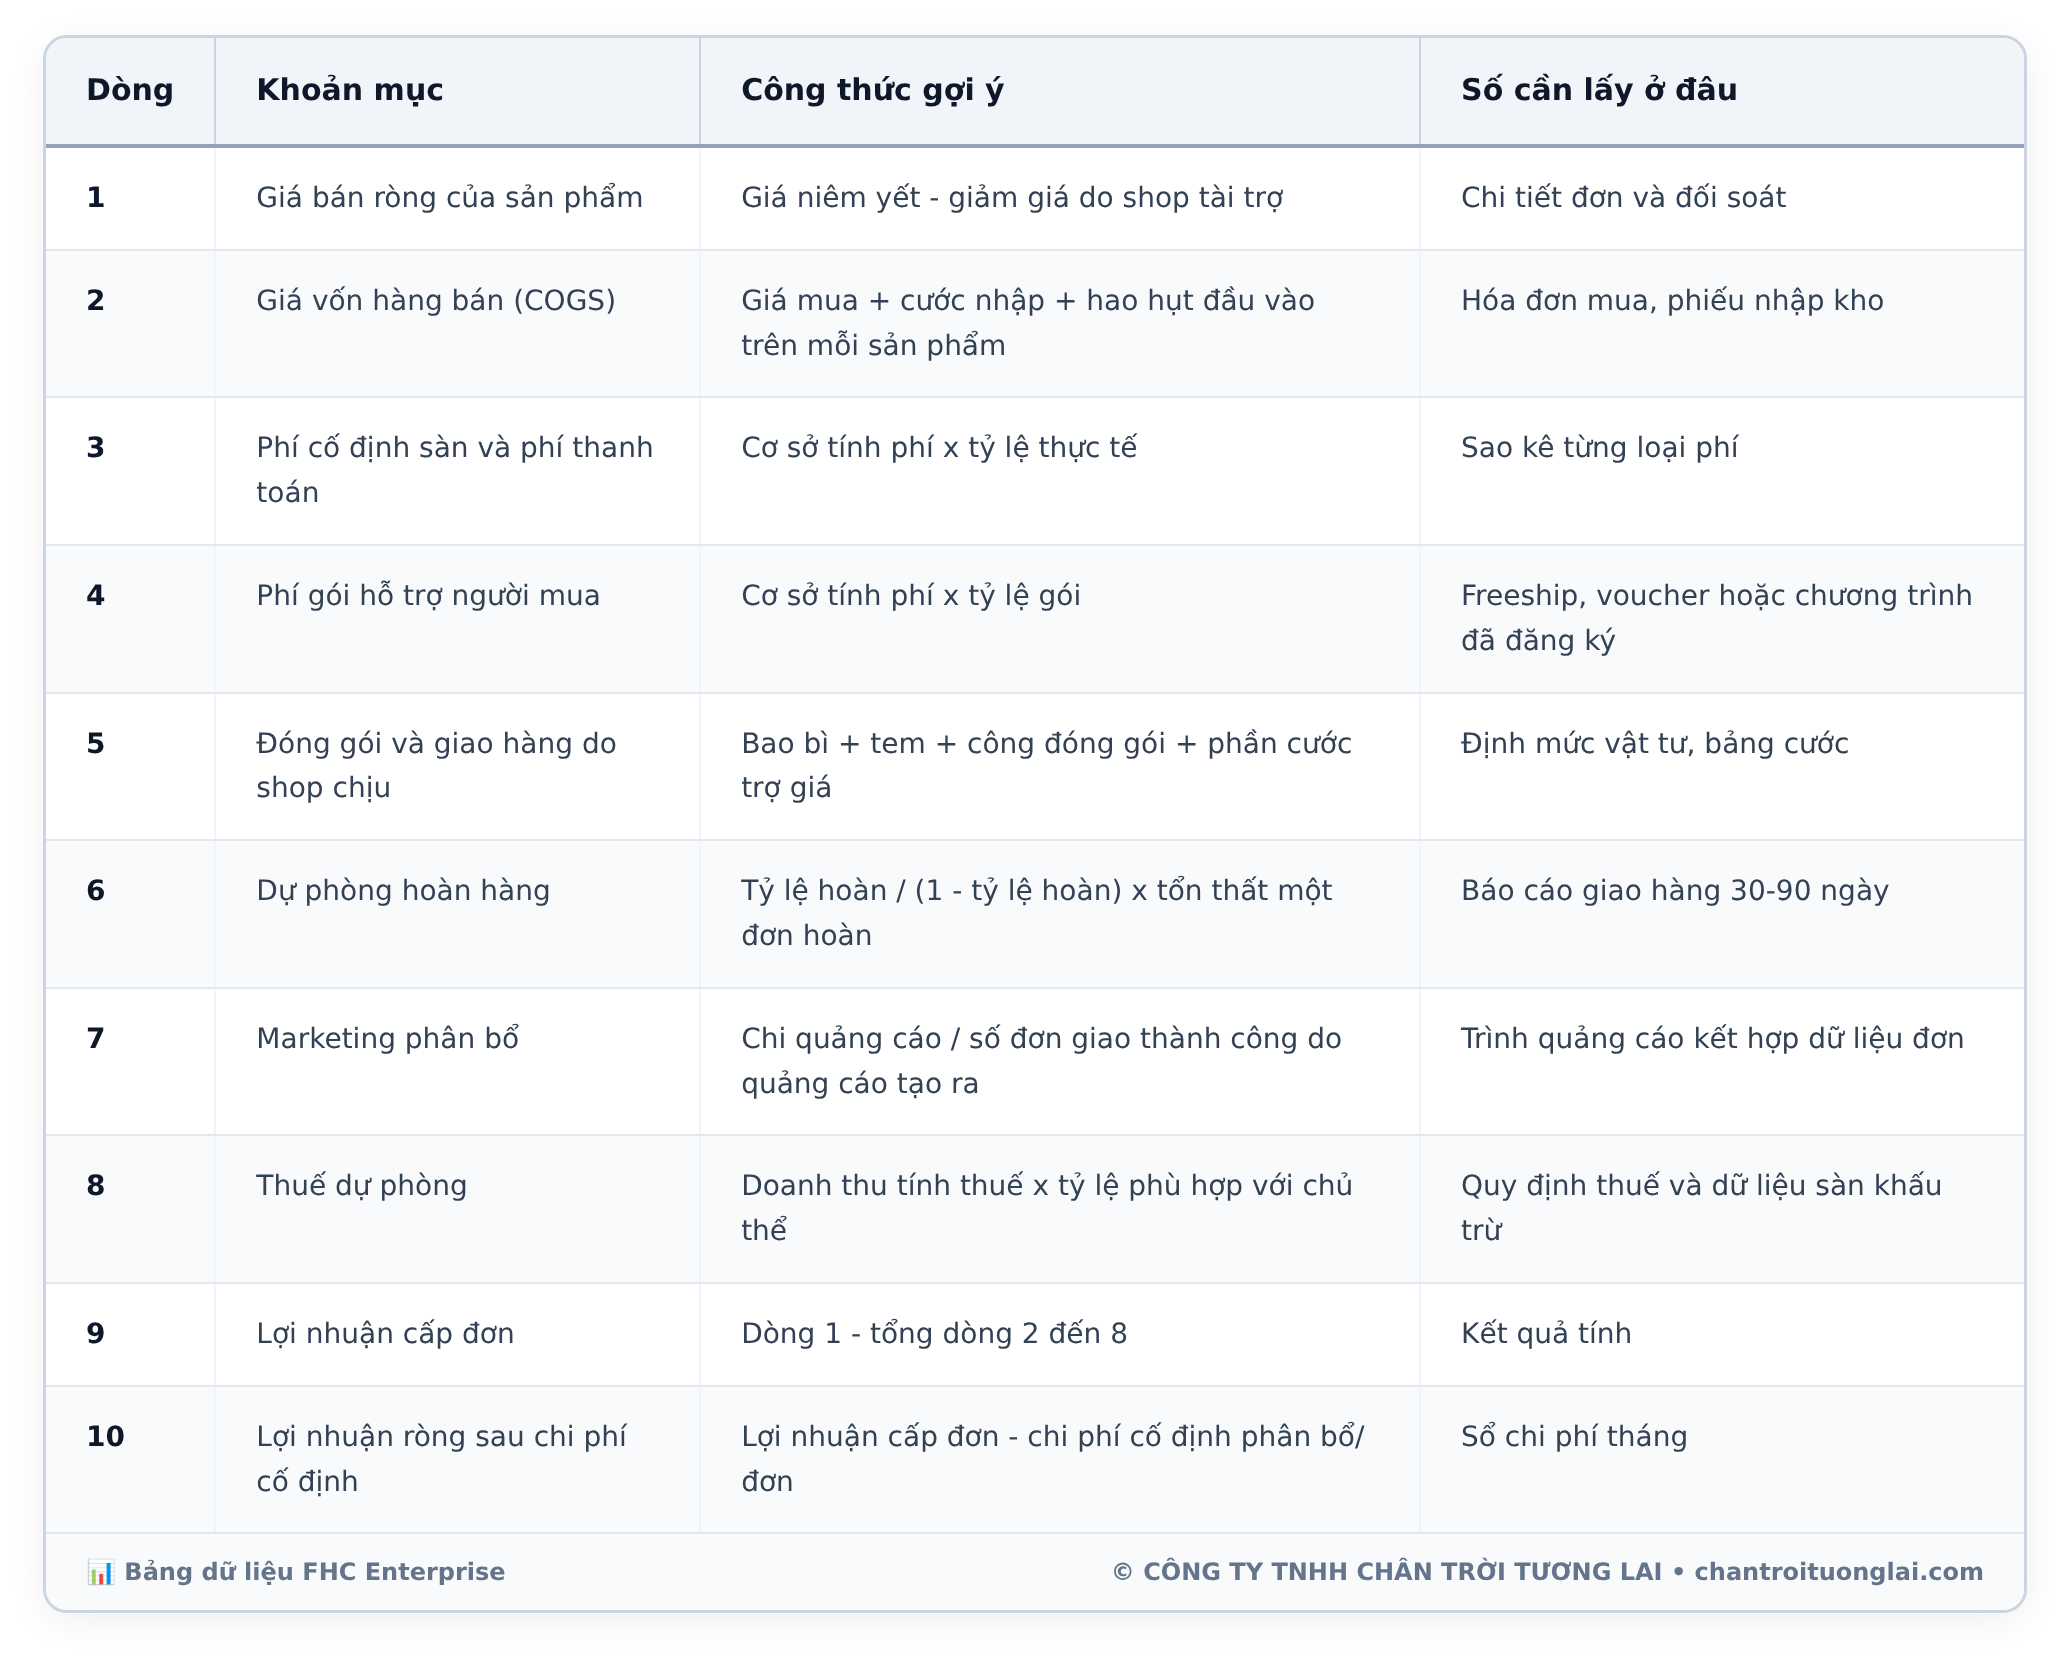
Bảng tính nên dùng giá bán sau khoản giảm do shop chịu làm điểm xuất phát. Voucher do nền tảng tài trợ cần đọc theo quy tắc đối soát của từng sàn, vì cách xác định cơ sở tính mỗi loại phí có thể khác nhau. Đừng lấy giá niêm yết nếu khách không trả mức giá đó và shop cũng không được nền tảng bù.
Mẫu Unit Economics cho một đơn giao thành công
| Dòng | Khoản mục | Công thức gợi ý | Số cần lấy ở đâu |
|---|---|---|---|
| 1 | Giá bán ròng của sản phẩm | Giá niêm yết – giảm giá do shop tài trợ | Chi tiết đơn và đối soát |
| 2 | Giá vốn hàng bán (COGS) | Giá mua + cước nhập + hao hụt đầu vào trên mỗi sản phẩm | Hóa đơn mua, phiếu nhập kho |
| 3 | Phí cố định sàn và phí thanh toán | Cơ sở tính phí x tỷ lệ thực tế | Sao kê từng loại phí |
| 4 | Phí gói hỗ trợ người mua | Cơ sở tính phí x tỷ lệ gói | Freeship, voucher hoặc chương trình đã đăng ký |
| 5 | Đóng gói và giao hàng do shop chịu | Bao bì + tem + công đóng gói + phần cước trợ giá | Định mức vật tư, bảng cước |
| 6 | Dự phòng hoàn hàng | Tỷ lệ hoàn / (1 – tỷ lệ hoàn) x tổn thất một đơn hoàn | Báo cáo giao hàng 30-90 ngày |
| 7 | Marketing phân bổ | Chi quảng cáo / số đơn giao thành công do quảng cáo tạo ra | Trình quảng cáo kết hợp dữ liệu đơn |
| 8 | Thuế dự phòng | Doanh thu tính thuế x tỷ lệ phù hợp với chủ thể | Quy định thuế và dữ liệu sàn khấu trừ |
| 9 | Lợi nhuận cấp đơn | Dòng 1 – tổng dòng 2 đến 8 | Kết quả tính |
| 10 | Lợi nhuận ròng sau chi phí cố định | Lợi nhuận cấp đơn – chi phí cố định phân bổ/đơn | Sổ chi phí tháng |
BẢNG DỮ LIỆU CHI TIẾT • CHẠM ĐỂ PHÓNG TO
🔍 Mở toàn màn hình (phóng to/thu nhỏ)
Tám thành phần cấu thành giá bán trong cách nói gọn gồm COGS; phí sàn và thanh toán; phí gói hỗ trợ; đóng gói và phần vận chuyển shop chịu; dự phòng hoàn; marketing; thuế; phần lợi nhuận còn lại. Bảng có thêm dòng chi phí cố định để tránh gọi một con số cấp đơn là “ròng” trong khi chủ shop chưa tính công của mình. Để định hướng tổng thể trước khi triển khai, bạn có thể tham khảo lộ trình kinh doanh online.
Phí sàn phải lấy từ sao kê, không lấy từ trí nhớ
Dải 4,5-9% cho phí cố định, thanh toán và 6-8% cho gói hỗ trợ có thể dùng làm giả định ban đầu khi chưa có dữ liệu. Nó không phải bảng giá chung của Shopee hay TikTok Shop. Mỗi nền tảng tách phí theo cách khác, thay đổi theo ngành hàng, loại tài khoản và chương trình. Chẳng hạn, TikTok Shop Việt Nam công bố phí giao dịch 6% cho đơn áp dụng từ ngày 9/5/2026; phí này tồn tại bên cạnh phí hoa hồng nền tảng. Biểu hoa hồng theo ngành của TikTok Shop có nhiều mức cao hơn 9%. Điều khoản chương trình ưu đãi phí vận chuyển của Shopee nêu mức phí dịch vụ 6% cho đối tượng và điều kiện được mô tả trên trang.
Chi phí đóng gói nhỏ trên một đơn, lớn khi nhân cả tháng
Một túi niêm phong, hộp carton, xốp nổ, băng dính và tem có thể nằm trong khoảng giả định 3.000-7.000 đồng mỗi đơn. Hàng dễ vỡ, cồng kềnh hoặc cần bao bì thương hiệu có thể vượt xa dải đó. Hãy lập định mức cho từng nhóm sản phẩm thay vì dùng một số trung bình cho cả shop.
Phần cước shop trợ giá cũng cần một dòng riêng. Khách thấy “freeship” không có nghĩa người bán không chịu chi phí; nền tảng, đơn vị vận chuyển, khách và shop có thể chia khoản cước theo chính sách từng chương trình. Trọng lượng khai sai còn tạo điều chỉnh sau giao. Với shop xử lý số lượng lớn, công đóng gói và phí thuê kho nên được tính theo đơn. Bài áp lực nghìn đơn phân tích thêm sự khác nhau giữa tăng sản lượng và tăng năng lực vận hành.
Thuế 1,5% cần đi cùng điều kiện áp dụng
Trong hai bảng minh họa, bài trích 1,5% doanh thu để dự phòng thuế cho giả định một hộ hoặc cá nhân cư trú bán hàng hóa và thuộc diện chịu cả thuế GTGT 1% lẫn thuế TNCN 0,5%. Hướng dẫn về Nghị định 117/2025/NĐ-CP nêu các tỷ lệ này và cơ chế nền tảng khấu trừ, nộp thay theo giao dịch.
Từ năm 2026, Nghị định 68/2026/NĐ-CP quy định chính sách theo ngưỡng doanh thu, phương pháp tính và loại hoạt động. Hộ có doanh thu năm từ 500 triệu đồng trở xuống và người bán vượt ngưỡng không xử lý giống nhau; doanh nghiệp cũng theo chế độ thuế khác. Vì thế, tỷ lệ 1,5% không nên được cài cứng cho mọi tài khoản. Hãy đối chiếu doanh thu toàn bộ các kênh, số thuế sàn đã khấu trừ và tư cách pháp lý. Bài cẩm nang thuế kinh doanh online 2026 phù hợp hơn cho phần nghĩa vụ kê khai.
3. Tỷ lệ hoàn hàng phải được quy đổi thành chi phí trên đơn thành công
Nếu 100 đơn COD được gửi đi, 82 đơn giao thành công và 18 đơn hoàn, chia tổn thất hoàn cho cả 100 đơn sẽ làm nhẹ chi phí của 82 đơn đang tạo doanh thu. Mỗi đơn thành công phải gánh 18/82 lần tổn thất của một đơn hoàn. Đây là lý do công thức dùng tỷ lệ hoàn chia cho một trừ tỷ lệ hoàn:
Dự phòng hoàn trên một đơn thành công = r / (1 – r) x L
Trong đó, r là tỷ lệ hoàn trên số đơn đã gửi và L là tổn thất trung bình của một đơn hoàn. Tổn thất có thể gồm cước đi, cước trả về, vật liệu đóng gói không thu hồi, phí xử lý, phần hàng hư hỏng và khoản giảm giá cần thiết để bán lại. Giá vốn chỉ được ghi nhận là mất nếu hàng không thể bán lại hoặc phải giảm giá; đưa toàn bộ giá nhập vào mọi đơn hoàn sẽ thổi phồng chi phí.
Ví dụ giả định: tỷ lệ hoàn 12%, tổn thất mỗi lần hoàn 70.000 đồng. Dự phòng trên một đơn giao thành công là 12% / 88% x 70.000 = 9.545 đồng. Nếu shop gửi 100 đơn, tổng dự phòng của 88 đơn thành công là khoảng 840.000 đồng, đúng bằng 12 đơn hoàn nhân 70.000 đồng.
Dải 10-15% đối với COD trong brief nên được xem là mốc thử cho bảng tính, không phải tỷ lệ chuẩn của thị trường. Shop cần tính theo kênh, vùng giao, sản phẩm, khách mới và khách quay lại. Tỷ lệ hoàn chung 8% có thể che một nhóm quảng cáo đang hoàn 22% và một nhóm khách cũ chỉ hoàn 2%. Các quyết định xác nhận đơn, đặt cọc hoặc dừng chiến dịch nên dựa vào phần dữ liệu tách này. Bài quản trị dòng tiền khi bị bom hàng đi sâu hơn vào cách xử lý đơn COD thất bại mà không biến mọi khách mới thành đối tượng đáng ngờ.
Tạo cột tổn thất hoàn thay vì chỉ theo dõi số đơn
- Ghi cước chiều đi và chiều về từ đối soát vận chuyển.
- Kiểm tra hàng trả về: bán nguyên giá, phải đóng gói lại, giảm giá hay hủy.
- Cộng chi phí xử lý phát sinh như kiểm hàng và liên hệ lại.
- Chia tổng tổn thất cho số đơn hoàn để có L, sau đó áp dụng công thức dự phòng.
Shop nên dùng cửa sổ 30-90 ngày, đủ dài để phần lớn đơn đã kết thúc trạng thái giao hoặc hoàn. Dùng dữ liệu của một tuần đang chạy chương trình lớn dễ tạo tỷ lệ méo. Khi mùa vụ hoặc chính sách vận chuyển đổi, hãy tính lại thay vì giữ một tỷ lệ cả năm.
4. Case đối chiếu: đơn váy 199.000 đồng và đơn gia dụng ngách 380.000 đồng
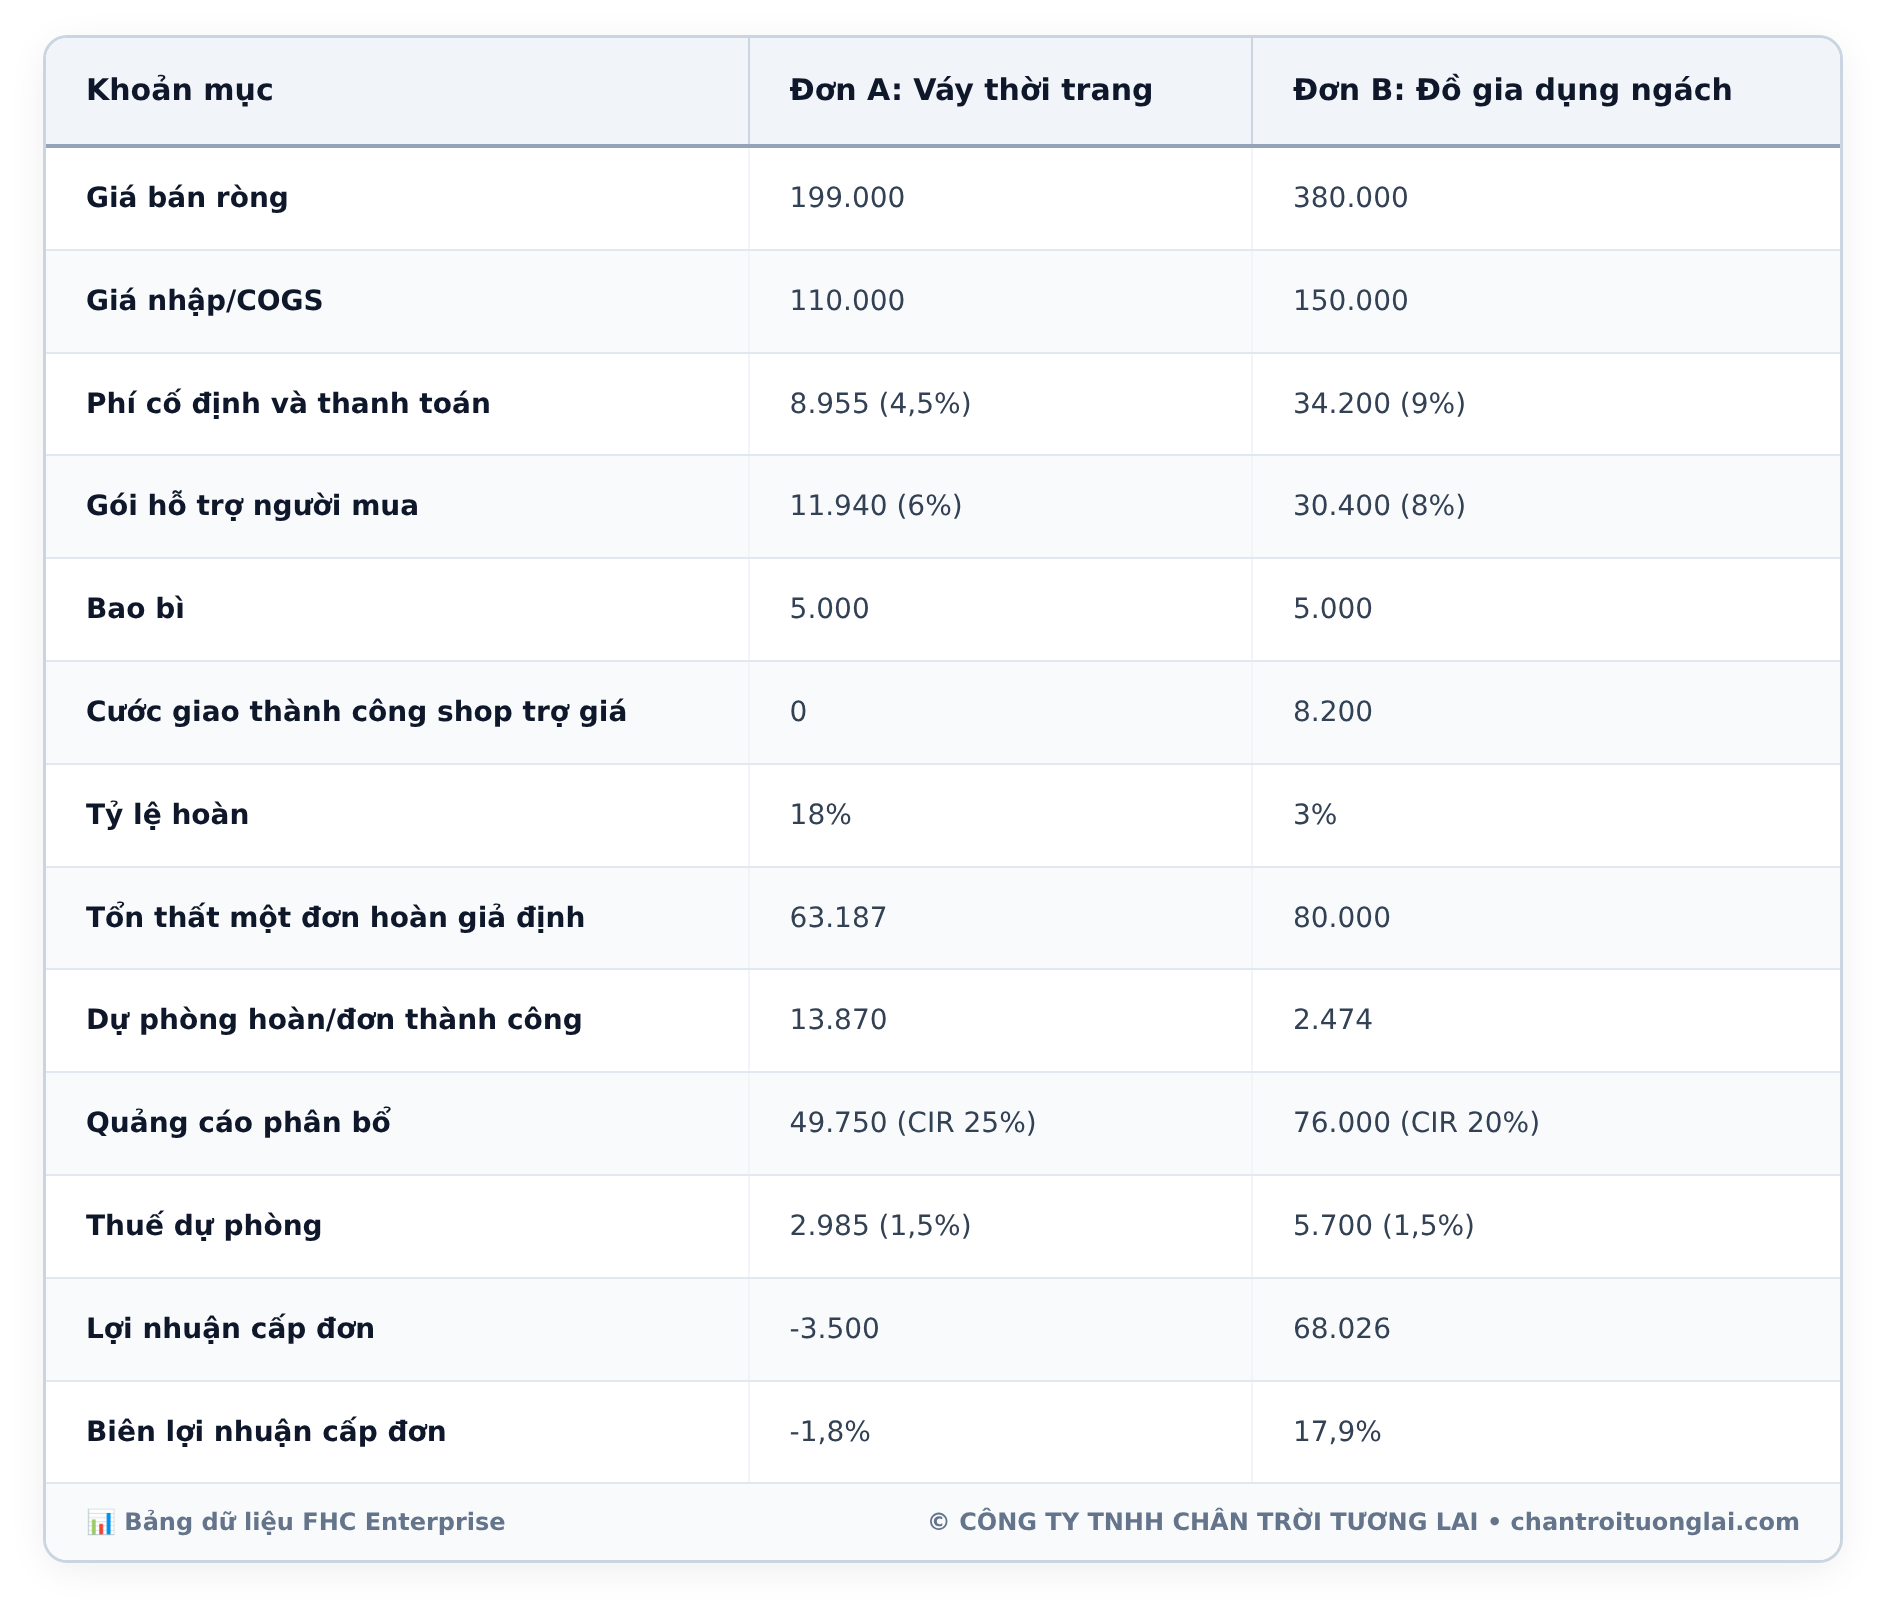
Hai tình huống dưới đây dùng cùng một mô hình. Chúng được hiệu chỉnh để tái hiện kết quả bắt buộc của brief: đơn A lỗ khoảng 3.500 đồng, đơn B lãi cấp đơn khoảng 68.000 đồng. Các mức phí là giả định tính toán, không đại diện cho một sàn cụ thể.
| Khoản mục | Đơn A: Váy thời trang | Đơn B: Đồ gia dụng ngách |
|---|---|---|
| Giá bán ròng | 199.000 | 380.000 |
| Giá nhập/COGS | 110.000 | 150.000 |
| Phí cố định và thanh toán | 8.955 (4,5%) | 34.200 (9%) |
| Gói hỗ trợ người mua | 11.940 (6%) | 30.400 (8%) |
| Bao bì | 5.000 | 5.000 |
| Cước giao thành công shop trợ giá | 0 | 8.200 |
| Tỷ lệ hoàn | 18% | 3% |
| Tổn thất một đơn hoàn giả định | 63.187 | 80.000 |
| Dự phòng hoàn/đơn thành công | 13.870 | 2.474 |
| Quảng cáo phân bổ | 49.750 (CIR 25%) | 76.000 (CIR 20%) |
| Thuế dự phòng | 2.985 (1,5%) | 5.700 (1,5%) |
| Lợi nhuận cấp đơn | -3.500 | 68.026 |
| Biên lợi nhuận cấp đơn | -1,8% | 17,9% |
BẢNG DỮ LIỆU CHI TIẾT • CHẠM ĐỂ PHÓNG TO
🔍 Mở toàn màn hình (phóng to/thu nhỏ)
Đơn A: khoảng chênh 89.000 đồng biến mất ở đâu?
Sau COGS, đơn váy còn 89.000 đồng. Phí cố định, gói hỗ trợ và bao bì lấy 25.895 đồng. Quảng cáo lấy 49.750 đồng. Thuế dự phòng lấy gần 3.000 đồng. Tỷ lệ hoàn 18% tạo thêm 13.870 đồng chi phí trên mỗi đơn giao thành công nếu một lần hoàn làm shop mất trung bình 63.187 đồng. Tổng chi phí vượt giá bán khoảng 3.500 đồng. Ở bước tiếp theo, Kinh doanh online mặt hàng gì sẽ giúp bạn mở rộng cách tiếp cận này.
Quảng cáo và hoàn hàng kết hợp tạo ra điểm yếu. Nếu chỉ nhìn ROAS của chiến dịch, shop có thể vẫn thấy doanh thu. Nếu chỉ nhìn 89.000 đồng chênh giá, shop có thể tiếp tục tăng ngân sách. Bảng cấp đơn cho thấy mỗi đơn mới đang làm số dư giảm. Cách sửa không nhất thiết là tăng giá ngay: shop có thể dừng nhóm quảng cáo có tỷ lệ hoàn cao, kiểm tra lại thông tin kích cỡ, giảm tổn thất khi hàng quay về hoặc bỏ gói dịch vụ không tạo thêm đơn có lãi.
Đơn B: giá vốn cao không ngăn được biên 17,9%
Đơn gia dụng có 230.000 đồng chênh sau giá nhập. Nó chịu tỷ lệ phí giả định cao hơn đơn A và có 8.200 đồng trợ cước, nhưng tỷ lệ hoàn 3% chỉ tạo 2.474 đồng dự phòng. CIR 20% tương ứng 76.000 đồng cho mỗi đơn giao thành công. Mức CIR này nằm ở mép trên dải mục tiêu của brief; lợi thế của tệp khách quay lại được phản ánh qua chi phí quảng cáo pha trộn, thay vì giả định mọi đơn đều mua lại miễn phí.
Sau các khoản biến đổi và thuế dự phòng, đơn còn khoảng 68.000 đồng, tương đương 17,9% giá bán. Con số vẫn chưa trả lời chủ shop được rút đủ 68.000 đồng. Nếu lương, kho, phần mềm và chi phí chung phân bổ là 25.000 đồng mỗi đơn, lợi nhuận ròng kế toán còn khoảng 43.000 đồng. Bảng này buộc người vận hành nhìn thấy cả hai tầng thay vì đặt tên “lãi ròng” cho phần tiền chưa trả chi phí tháng.
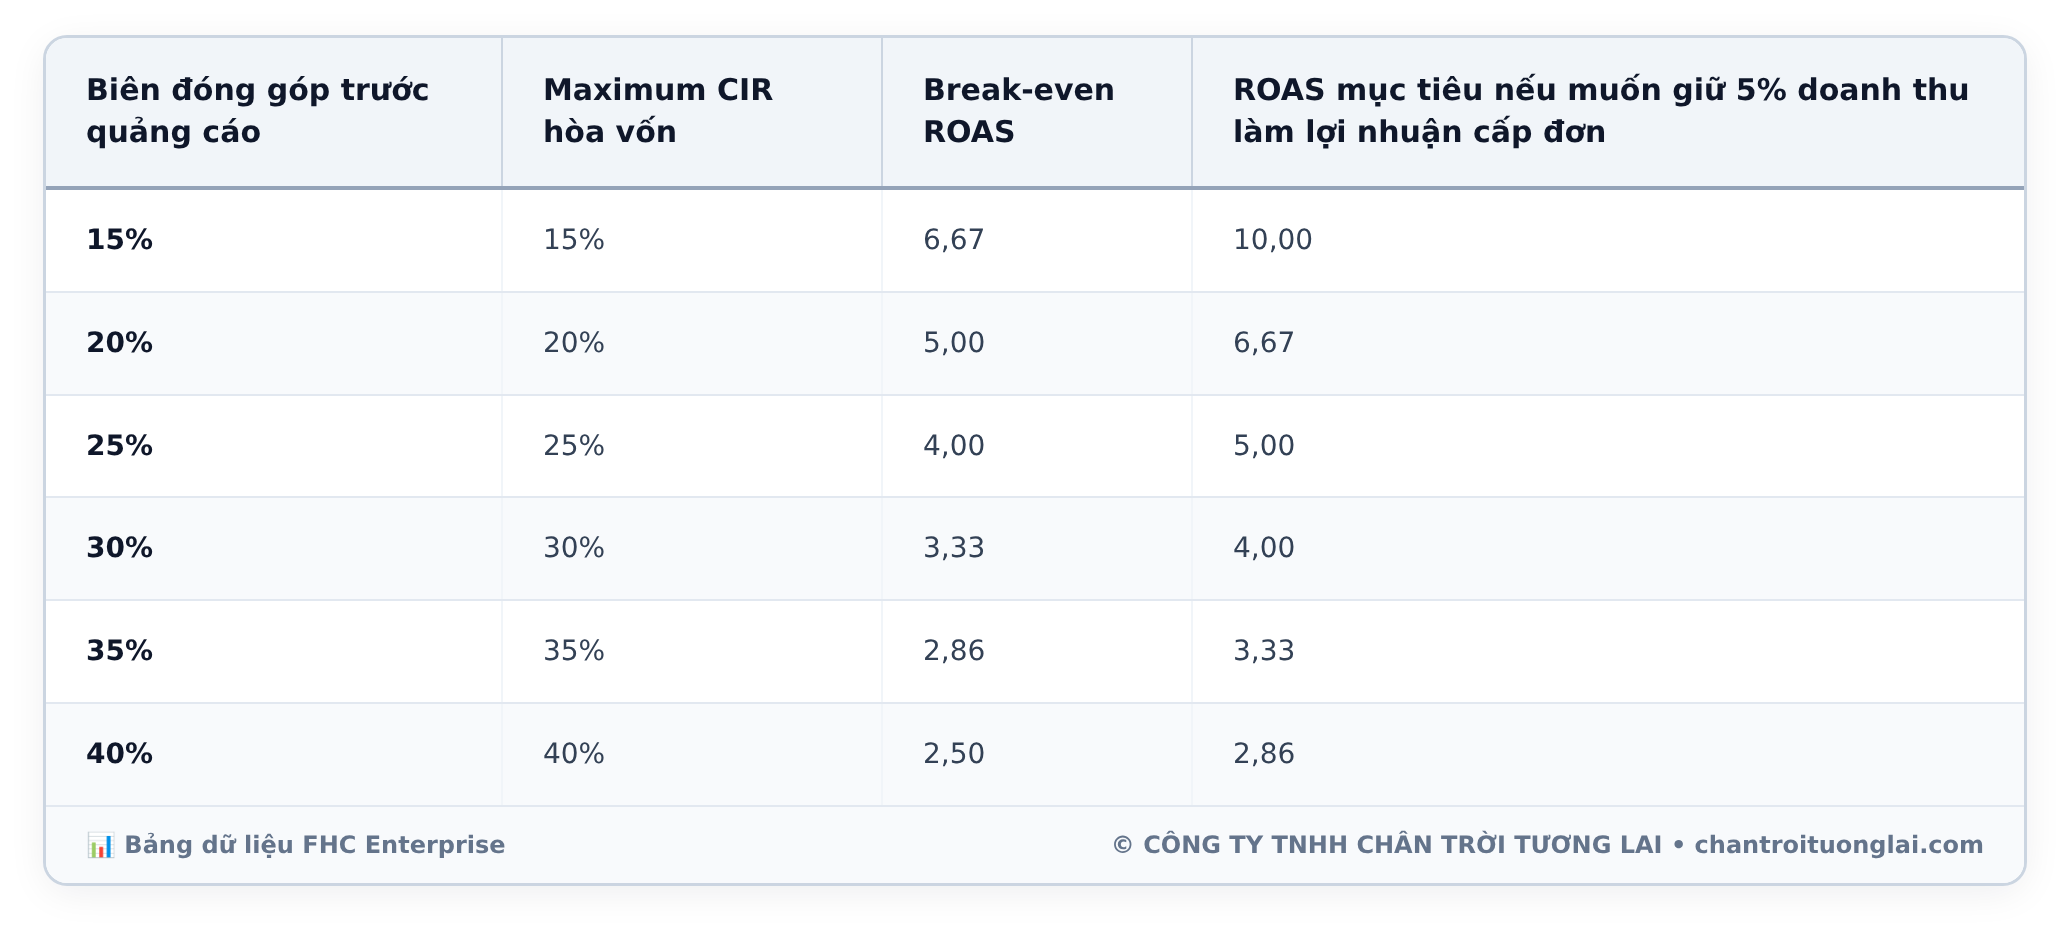
5. ROAS hòa vốn và Maximum CIR: hai cách nhìn cùng một ngưỡng
Trước quảng cáo, hãy trừ COGS, phí sàn, dịch vụ, đóng gói, cước shop chịu, dự phòng hoàn và thuế khỏi doanh thu. Phần còn lại là biên đóng góp trước quảng cáo. Gọi tỷ lệ của phần này trên doanh thu là m.
Break-even ROAS = 1 / m
Maximum CIR = m
ROAS được tính bằng doanh thu quy gán cho quảng cáo chia chi quảng cáo. CIR là chiều ngược lại: chi quảng cáo chia doanh thu. Nếu biên trước quảng cáo là 25%, CIR tối đa để hòa vốn là 25% và ROAS hòa vốn là 1 / 25% = 4,0. Chi 1 đồng quảng cáo phải tạo ít nhất 4 đồng doanh thu theo cùng một cơ sở đo.
| Biên đóng góp trước quảng cáo | Maximum CIR hòa vốn | Break-even ROAS | ROAS mục tiêu nếu muốn giữ 5% doanh thu làm lợi nhuận cấp đơn |
|---|---|---|---|
| 15% | 15% | 6,67 | 10,00 |
| 20% | 20% | 5,00 | 6,67 |
| 25% | 25% | 4,00 | 5,00 |
| 30% | 30% | 3,33 | 4,00 |
| 35% | 35% | 2,86 | 3,33 |
| 40% | 40% | 2,50 | 2,86 |
BẢNG DỮ LIỆU CHI TIẾT • CHẠM ĐỂ PHÓNG TO
🔍 Mở toàn màn hình (phóng to/thu nhỏ)
Cột cuối dùng công thức 1 / (m – 5%). Một shop có biên trước quảng cáo 30% và muốn giữ lại 5% doanh thu làm lợi nhuận cấp đơn chỉ được chi 25% doanh thu cho quảng cáo, tương ứng ROAS mục tiêu 4,0. ROAS 3,33 mới đủ hòa vốn, chưa đạt mục tiêu lợi nhuận. Khi cần chuyển từ kế hoạch sang triển khai thực tế, lập trình website bán hàng là bước tiếp theo phù hợp.
Ngưỡng của hai case
Đơn A còn 46.250 đồng trước quảng cáo, tương đương biên 23,24%. ROAS hòa vốn là khoảng 4,30. CIR quảng cáo thực tế 25% tương ứng ROAS 4,0, thấp hơn ngưỡng nên đơn lỗ. Đơn B còn 144.026 đồng trước quảng cáo, tương đương 37,90%. ROAS hòa vốn khoảng 2,64. Với CIR 20%, ROAS là 5,0 và đơn giữ lại gần 17,9% doanh thu.
Cần bảo đảm hai phía dùng cùng định nghĩa doanh thu. Nền tảng quảng cáo có thể báo ROAS theo GMV quy gán, trong khi bảng tính dùng doanh thu sau giảm giá hoặc chỉ tính đơn đã giao. Một chiến dịch báo ROAS 5,0 trên đơn tạo mới có thể thấp hơn nhiều sau hủy và hoàn. Hãy nhập vào bảng doanh thu của đơn hoàn tất, hoặc áp dụng hệ số giao thành công trước khi so với ngưỡng.
6. Cách dùng bảng tính để ra quyết định giá, quảng cáo và kênh bán
Bắt đầu bằng 30 ngày đối soát gần nhất. Chọn ba đến năm SKU tạo phần lớn doanh thu, vì số trung bình toàn shop thường trộn sản phẩm có cấu trúc chi phí khác nhau. Với mỗi SKU, nhập giá bán ròng, giá vốn đủ cước nhập, từng loại phí, định mức đóng gói và chi phí quảng cáo. Tính hoàn hàng theo đơn đã kết thúc trạng thái.
Sau đó thử bốn phép thay đổi riêng biệt:
- Tăng hoặc giảm giá bán và quan sát biên trước quảng cáo.
- Thay tỷ lệ hoàn bằng mức của từng nhóm khách hoặc từng chiến dịch.
- Giảm ngân sách đến khi CIR nằm dưới Maximum CIR có chừa phần lợi nhuận mục tiêu.
- Loại một gói hỗ trợ, sau đó đo xem số đơn và lợi nhuận tổng thay đổi ra sao.
Cách tính giá bán sản phẩm online có thể đi ngược từ mục tiêu. Nếu tổng chi phí cố định theo đơn là F, tổng tỷ lệ phí biến đổi trên doanh thu là v, chi phí quảng cáo mục tiêu là a và biên lợi nhuận mong muốn là p, giá bán tối thiểu theo mô hình là:
Giá bán tối thiểu = F / (1 – v – a – p)
Ví dụ giả định: COGS, đóng gói và dự phòng hoàn cộng 125.000 đồng; phí theo doanh thu 13%; quảng cáo mục tiêu 18%; lợi nhuận mục tiêu 10%. Giá tối thiểu là 125.000 / (1 – 13% – 18% – 10%) = khoảng 211.864 đồng. Giá 199.000 đồng không đáp ứng cấu trúc đó. Shop cần thay đổi giá, giá vốn hoặc tỷ lệ chi phí; một công thức không thể làm biến mất khoản thiếu.
Nếu vẫn ở giai đoạn chọn mô hình và kênh bán, lộ trình khởi sự KDO-01 giúp đặt bài toán đơn hàng vào kế hoạch rộng hơn. Sàn có sẵn lưu lượng, hạ tầng thanh toán và cơ chế tạo niềm tin, đổi lại người bán chịu phí và phụ thuộc chính sách. Mạng xã hội cho khả năng tiếp cận, nhưng công sức chốt đơn và theo dõi đối soát dễ bị bỏ sót. Website D2C cho phép sở hữu dữ liệu khách hàng trực tiếp hơn và thiết kế luồng mua riêng, song vẫn cần chi phí cổng thanh toán, vận hành, thu hút truy cập và bảo trì.
Website không xóa chi phí bán hàng. Nó có thể giảm một số phí sàn và hạn chế việc trả tiền lặp lại để tiếp cận cùng một khách nếu shop xây được tệp quay lại, email, tìm kiếm tự nhiên hoặc chương trình thành viên. Đổi lại, shop phải tự chịu trách nhiệm cho trải nghiệm mua, bảo mật, thanh toán và nguồn truy cập. Chân Trời Tương Lai cung cấp dịch vụ thiết kế website bán hàng cho doanh nghiệp đã nhìn rõ bài toán đó; một shop chưa có sản phẩm lãi ở cấp đơn nên sửa unit economics trước khi đầu tư thêm kênh.
7. Một bảng lãi đúng phải thay đổi được quyết định
Đơn A cho thấy giá nhập 110.000 đồng và giá bán 199.000 đồng vẫn có thể tạo lỗ. Đơn B cho thấy biên tốt đến từ sự kết hợp của giá bán, tỷ lệ hoàn thấp và chi phí thu hút khách nằm trong ngưỡng; nó không đến từ một chỉ số ROAS đứng riêng. Khi bảng tính cộng đúng đến đồng cuối và ghi rõ phần nào là giả định, chủ shop có thể biết nên tăng giá, dừng quảng cáo, đổi chính sách COD hay giữ nguyên. Unit economics biến cảm giác “bán nhiều mà không thấy tiền” thành một khoản chi có tên, có công thức và có người chịu trách nhiệm xử lý.

Tác giả
Future Horizon
Mục tiêu thành lập và xây dựng với sứ mệnh mang lại những công cụ và giải pháp kỹ thuật số (công cụ bán hàng online) tốt nhất cho các cửa hàng, doanh nghiệp nhỏ, hay đơn giản là những người mong muốn đạt được thành tựu trên không gian mạng nhưng cần sự giúp đỡ.