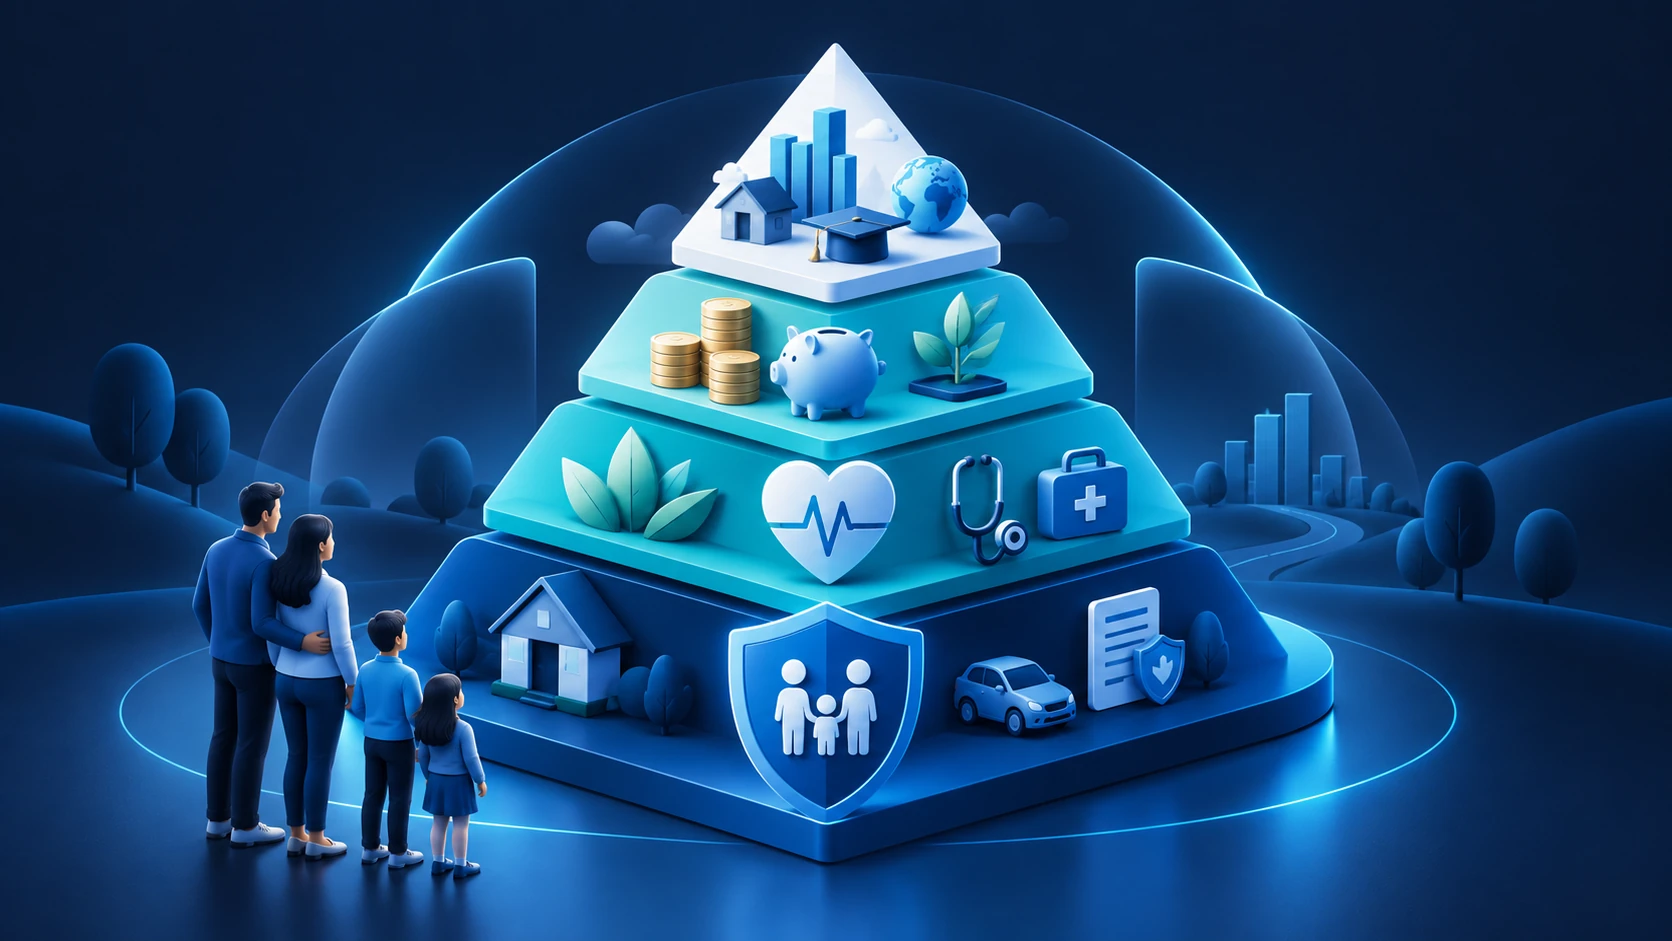
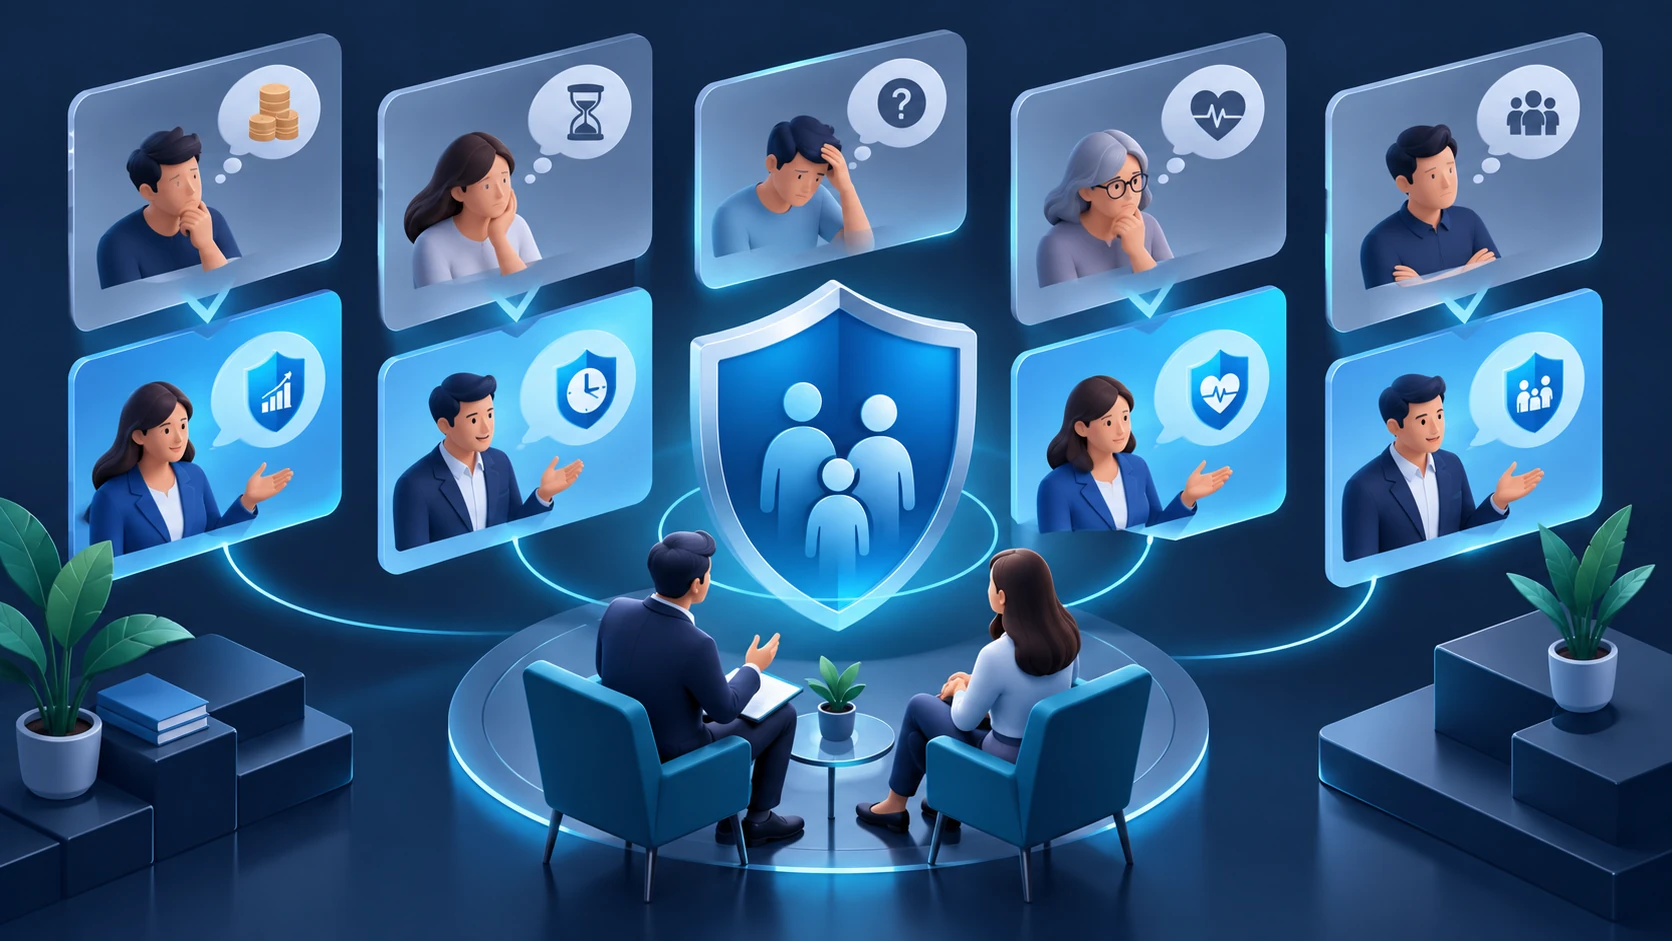
Một cuộc hẹn bảo hiểm thường hỏng ngay phút đầu, khi tư vấn viên mở bảng minh họa trước khi khách biết mình đang được tư vấn hay đang bị bán. Năm 2026, khách có lý do để phòng thủ: bán chéo thiếu phù hợp, điều khoản không được giải thích, cuộc gọi mạo danh và lời hứa lợi suất lệch với giá trị hoàn lại. Vì vậy, kịch bản tư vấn bảo hiểm 2026 là quy trình kiểm soát dữ liệu, kỳ vọng, bằng chứng và chăm sóc sau ký kết để gia đình tự quyết định có hiểu biết.
Bài viết dành cho trưởng nhóm kinh doanh, giám đốc agency và tư vấn viên muốn xây dựng năng lực tư vấn dài hạn. Trọng tâm là làm rõ khoảng trống tài chính, chứng minh tính phù hợp và để lại dấu vết dịch vụ đủ tốt cho ngày khách cần bồi thường.
Phần 1: Hook & Bối Cảnh Thị Trường 2026 (Reality Check)
Nội dung đối thủ được cào trong tháng 9/2026 cùng dẫn về một điểm: niềm tin. Vietstock ghi nhận phí khai thác mới suy giảm trong khi chi trả quyền lợi lớn, đồng thời đặt vấn đề khi sản phẩm liên kết đầu tư bị so với tiền gửi, vàng và bất động sản. VietnamFinance mô tả sự dịch chuyển sang hệ sinh thái ngân hàng, bảo hiểm nhúng và nền tảng số. Một cảnh báo khác nhắc khách phòng vệ trước website giả, tài khoản nhận phí cá nhân và yêu cầu OTP hoặc hồ sơ y tế qua kênh không chính thức.
Khoảng trống lớn trong các bài này là một kịch bản vận hành cho người tư vấn: làm sao chuyển từ “mời mua” sang “kiểm chứng nhu cầu”, trong khi vẫn bảo đảm khách hiểu rõ hợp đồng. Đây mới là điểm mà doanh nghiệp bảo hiểm và agency cần thiết kế như một hệ thống.
Kịch bản rập khuôn cũ có ba điểm mù. Thứ nhất, nó lấy sản phẩm làm trung tâm. Sale nói về mệnh giá và minh họa lãi trước khi biết gia đình thiếu quỹ khẩn cấp, bảo hiểm y tế, thu nhập thay thế hay kế hoạch học cho con. Khách nghe một lời chào đầu tư được bọc bằng từ “bảo vệ”, nên họ dùng thước đo lợi suất để phản biện.
Thứ hai, nó coi từ chối là vật cản cần bẻ gãy. “Để bàn với vợ” có thể là tín hiệu người vợ chưa được tham gia quyết định. “Tôi có BHYT rồi” có thể là lời nhắc rằng tư vấn viên chưa phân biệt phạm vi chi trả với phần thu nhập mất đi. Phản biện ngay làm đội sale mất dữ liệu và khách mất quyền kiểm soát.
Thứ ba, đội ngũ thường coi trải nghiệm sau ký là việc của bộ phận dịch vụ. Khách cần biết ai là tư vấn viên thật, đóng phí qua đâu, nhận xác nhận thế nào, điều khoản loại trừ nào cần đọc kỹ và ai phối hợp khi phát sinh claim.
Bảng điều hành cho một cuộc tư vấn đáng tin
| Điểm kiểm soát | Câu hỏi quản trị | Bằng chứng cần lưu |
|---|---|---|
| Nguồn lead và đồng ý liên hệ | Khách đến từ đâu, đã đồng ý nhận tư vấn chưa? | Nguồn, thời điểm, nội dung đồng ý, lịch sử tương tác |
| Nhu cầu thật | Rủi ro nào khiến kế hoạch gia đình vỡ trước? | Thu nhập, người phụ thuộc, khoản vay, quyền lợi đang có |
| Tính phù hợp | Giải pháp bảo vệ hay tích lũy, thời hạn và phí có chịu được? | Bản phân tích nhu cầu, giả định, phương án thay thế |
| Minh bạch hợp đồng | Khách đã tự đọc phần nào và còn chưa hiểu gì? | Bảng minh họa, điều khoản loại trừ, biên bản giải thích |
| Dịch vụ sau ký | Ai xác nhận phí, chăm sóc và hỗ trợ yêu cầu quyền lợi? | Kênh thanh toán chính thức, lịch chăm sóc, đầu mối xử lý |
Đừng chỉ đo số cuộc gọi và số hợp đồng. Hãy đo tỷ lệ hoàn thành hồ sơ nhu cầu, tỷ lệ khách xác nhận đã hiểu điều khoản trọng yếu, tỷ lệ duy trì, thời gian phản hồi dịch vụ và tỷ lệ giới thiệu. Các chỉ số này cho biết doanh số có chất lượng hay chỉ là doanh thu năm đầu.
Phần 2: Chân Dung Khách Hàng Mục Tiêu & Điểm Chạm Tâm Lý (ICP & Psychological Triggers)
Phân nhóm không dùng để gán sẵn một sản phẩm. Nó giúp tư vấn viên chọn đúng câu hỏi và đưa đúng người vào cuộc họp. Bốn nhóm dưới đây có thể cùng mua bảo hiểm, nhưng quyết định theo những nỗi lo khác nhau.
1. Người trụ cột gia đình trẻ, 28 đến 40 tuổi
Họ có thu nhập đang tăng, con nhỏ, khoản vay mua nhà hoặc kế hoạch ổn định chỗ ở. Rủi ro lớn nhất không phải “thiếu một khoản đầu tư”, mà là thu nhập chính biến mất vài năm khi nghĩa vụ trả nợ và chi phí nuôi con vẫn chạy. Điểm chạm là trách nhiệm có thể định lượng, không phải nỗi sợ được phóng đại.
Hãy hỏi: “Nếu thu nhập của anh/chị gián đoạn 24 tháng vì ốm nặng hoặc tai nạn, khoản nào gia đình không thể dừng?” Sau đó lập danh sách chi phí thiết yếu, nợ, học phí và quỹ dự phòng. Giải pháp phải xử lý khoảng trống đó mà không làm đứt ngân sách.
2. Phụ huynh lập quỹ cho con
Nhóm này thường nói “mua cho con”, nhưng sản phẩm không thể thay thế kỷ luật tiết kiệm, quỹ giáo dục và bảo vệ sức khỏe. Họ cần kế hoạch có mốc thời gian và hai lớp rõ ràng: người đóng phí có được bảo vệ đủ để kế hoạch không đổ vỡ, và dòng tiền dành cho con linh hoạt ra sao.
Đừng hứa chắc giá trị tài khoản hay dùng thành tích học tập của con để tạo áp lực. Hãy đưa ba kịch bản thận trọng, cơ sở và tích cực, ghi rõ giả định cùng phí hợp đồng. Sự trung thực này quan trọng hơn một con số đẹp ở trang cuối bảng minh họa.
3. Người chuẩn bị hưu trí hoặc gia đình có bệnh sử
Họ quan tâm tính liên tục của chăm sóc y tế, ngân sách điều trị và khả năng tự chủ khi về già. Khi khai thác sức khỏe, xin phép trước khi hỏi, giải thích vì sao phải khai báo trung thực, không tự diễn giải điều kiện thẩm định hay khuyến khích che giấu bệnh sử.
Cuộc nói chuyện tốt bắt đầu bằng nhu cầu dịch vụ: “Anh/chị muốn ưu tiên ngân sách điều trị, quyền chọn cơ sở khám chữa bệnh hay bảo toàn thu nhập cho người chăm sóc?” Nếu độ tuổi, tình trạng sức khỏe hoặc khả năng chi trả không phù hợp với giải pháp đang xét, tư vấn viên phải nói rõ. Một phương án nhỏ nhưng duy trì được có giá trị hơn hợp đồng lớn bị bỏ dở.
4. Chủ doanh nghiệp, chuyên gia thu nhập cao và gia đình có tài sản thiếu thanh khoản
Nhóm này không thiếu tài sản, nhưng có thể thiếu tiền mặt đúng lúc. Nhiều tài sản nằm trong bất động sản, phần vốn góp hoặc doanh nghiệp gia đình. Khi người tạo thu nhập gặp biến cố, chi phí vận hành, khoản vay có bảo lãnh cá nhân và trách nhiệm gia đình không tự dừng lại. Điểm chạm là thanh khoản, tính liên tục điều hành và cơ chế chuyển giao, không phải một lời hứa đầu tư chung chung.
Tư vấn viên không được biến bảo hiểm thành tư vấn pháp lý hoặc thuế. Hãy mời luật sư, chuyên gia thuế hay người phụ trách tài chính doanh nghiệp khi khách cần. Vai trò của bạn là đặt đúng câu hỏi: “Trong sáu đến mười hai tháng gián đoạn, công ty và gia đình cần bao nhiêu tiền mặt để không phải bán tài sản vội?” Câu trả lời tạo nền cho cuộc hoạch định có trách nhiệm.
Phần 3: Quy Trình Tư Vấn Thực Chiến Từng Bước (End-to-End Sales Process)
Quy trình sau gồm sáu bước, đủ chặt để trưởng nhóm kiểm tra và đủ linh hoạt để tư vấn viên nói bằng giọng của mình.
Bước 1: Xác thực, xin quyền được tư vấn và phân loại lead
Trong 30 giây đầu, nêu rõ họ tên, doanh nghiệp, nguồn liên hệ và mục đích cuộc gọi. Đừng yêu cầu CCCD, hồ sơ bệnh án, OTP hoặc phí vào tài khoản cá nhân. CRM phải ghi nguồn lead, sự đồng ý liên hệ, nhóm nhu cầu và người đồng quyết định.
Bước 2: Phiên khám phá 20 đến 30 phút
Mục tiêu là thu thập dữ liệu, không trình bày sản phẩm. Dùng khung khoảng trống tài chính năm chiều: thu nhập thay thế; nợ và nghĩa vụ cố định; chi phí y tế; học vấn hoặc mục tiêu của con; quỹ hưu trí và chuyển giao. Hỏi các câu mở, sau đó xin phép ghi lại. Khi khách không muốn chia sẻ con số, hãy dùng khoảng giá và hẹn bổ sung sau. Không có dữ liệu, không có khuyến nghị cá nhân hóa.
Bước 3: Chuẩn bị hai phương án và một phương án “chưa nên mua”
Sau cuộc khám phá, tư vấn viên cùng quản lý rà lại khả năng đóng phí. Trình bày phương án cơ sở và mở rộng với giả định nhìn thấy được. Nếu quỹ khẩn cấp quá mỏng, nợ cao hoặc khách không đủ khả năng duy trì, hãy đề xuất trì hoãn hoặc giải pháp tối thiểu. Quyền nói “chưa nên mua” là tài sản của người tư vấn trong thị trường thiếu niềm tin.
Bước 4: Phiên giải pháp có người đồng quyết định
Gửi trước agenda, bản tóm tắt nhu cầu và câu hỏi khách nên xem. Trong cuộc hẹn, đi theo thứ tự: mục tiêu gia đình, khoảng trống, cách mỗi quyền lợi xử lý một khoảng trống, phần không được bảo vệ, chi phí và điều kiện. Tách rõ quyền lợi bảo hiểm, giá trị tài khoản nếu có, phí ban đầu, phí rủi ro, phí quản lý và mức minh họa. Không dùng lợi suất minh họa như lời cam kết.
Bước 5: Kiểm chứng hiểu biết trước khi đề nghị ký
Hãy dùng phương pháp “khách tự tóm tắt”: “Để chắc mình giải thích rõ, anh/chị có thể nói lại quyền lợi nào là quan trọng nhất, trường hợp nào bị loại trừ và mức phí gia đình sẽ duy trì?” Nếu khách trả lời sai, đó là lỗi giải thích của tư vấn viên. Sửa ngay, không chuyển sang bước ký. Khách cần nhận tài liệu hợp đồng, biết thời hạn cân nhắc theo quy định áp dụng, tự thao tác xác nhận trên thiết bị của mình và thanh toán qua kênh chính thức của doanh nghiệp.
Bước 6: Onboarding, chăm sóc và hỗ trợ claim
Trong 72 giờ, gửi checklist điện tử: xác nhận hợp đồng, thông tin đăng nhập cổng khách hàng, kênh đóng phí, số tổng đài, điều cần cập nhật khi thay đổi sức khỏe/địa chỉ/người thụ hưởng và lịch rà soát hàng năm. Mỗi lần chăm sóc phải có lý do cụ thể, chẳng hạn rà lại mức bảo vệ sau khi sinh con, mua nhà, đổi việc hay vay thêm. Khi có yêu cầu quyền lợi, đừng hứa kết quả. Hãy giúp khách xác định hồ sơ, thời hạn, kênh nộp và theo dõi đầu mối xử lý.
Phần 4: Bộ Lời Thoại Mẫu Đột Phá (Sample Scripts & Dialogue)
Lời thoại là khung để giữ sự rõ ràng, không phải công cụ thao túng. Tư vấn viên chỉ sử dụng những thông tin mình có thể chứng minh.
Mở đầu 30 giây để phá băng
“Chào anh Minh, em là Lan, tư vấn viên của [doanh nghiệp]. Anh để lại thông tin sau khi xem nội dung về bảo vệ thu nhập cho gia đình. Em xin phép trao đổi hai phút để xem chủ đề này có phù hợp không. Em không cần anh quyết định hôm nay; nếu phù hợp, em sẽ gửi một bảng câu hỏi ngắn để gia đình tự nhìn khoảng trống tài chính. Bây giờ anh có tiện không ạ?”
Câu mở đầu làm ba việc: xác thực danh tính, nêu nguồn liên hệ và trả quyền kiểm soát thời gian cho khách. Tránh câu “em có sản phẩm rất tốt” vì nó kích hoạt phòng thủ ngay trước khi có dữ liệu.
Khơi gợi nhu cầu bằng dữ liệu gia đình
Tư vấn viên: “Hiện khoản chi nào gia đình không thể dừng nếu thu nhập chính bị gián đoạn sáu tháng?”
Khách hàng: “Tiền nhà, học của bé và sinh hoạt. Khoảng 45 triệu mỗi tháng.”
Tư vấn viên: “Mình đang có quỹ dự phòng đủ bao nhiêu tháng?”
Khách hàng: “Chắc ba tháng.” Tư vấn viên: “Vậy phần cần kiểm tra không phải là mua mệnh giá bao nhiêu ngay. Nó là khoảng trống sau tháng thứ ba: còn nợ nào, chi phí y tế dự phòng ra sao và người vợ có nguồn thu nào bù được. Em sẽ làm một bảng một trang, hai vợ chồng cùng xem rồi mới bàn đến giải pháp.”
Ở đây, tư vấn viên không gắn cảm xúc vào một kịch bản xấu. Họ giúp khách nhìn thấy phép tính mà gia đình đang thiếu.
Kích hoạt quyết định có điều kiện
“Sau khi đối chiếu, phương án A xử lý phần thu nhập và viện phí trong mức ngân sách ước tính của gia đình. Phương án B mở rộng thêm phần học cho bé nhưng phí cao hơn. Anh/chị chưa cần chọn ngay. Nếu đồng ý, mình dành 20 phút tối nay để chị nhà cùng rà ba mục: mức phí duy trì, điều khoản loại trừ và người thụ hưởng. Khi cả hai xác nhận hiểu rõ, anh/chị có thể tự hoàn tất hồ sơ trên kênh chính thức. Nếu một trong ba mục chưa ổn, em điều chỉnh hoặc dừng đề xuất.”
Kỹ thuật này tạo bước tiến bằng sự rõ ràng. Nó không tạo khan hiếm giả, không ép khách dùng điện thoại của tư vấn viên, và không biến sự đồng ý mơ hồ thành chữ ký.
Phần 5: Ma Trận Bẻ Gãy 5 Lời Từ Chối Kinh Điển (Objection Battlecard)
Từ chối là dữ liệu. Cột “chuẩn xác” dưới đây không nhằm thắng tranh luận, mà để làm lộ điều kiện khiến khách có thể hoặc không thể mua.
| Lời từ chối | Cách trả lời sai hoặc yếu | Câu hỏi chẩn đoán | Cách bẻ gãy chuẩn xác | Bước tiếp theo |
|---|---|---|---|---|
| “Tôi chưa có tiền.” | “Chỉ bằng vài ly cà phê mỗi ngày.” | “Ngân sách nào đang căng: nợ, quỹ dự phòng hay thu nhập không ổn định?” | “Nếu đóng phí làm thiếu quỹ khẩn cấp hoặc trả nợ, mình chưa nên chọn mức này. Ta xem mức bảo vệ tối thiểu hoặc hẹn lại khi dòng tiền ổn hơn.” | Lập ngân sách, hẹn mốc rà soát, không ép ký. |
| “Bảo hiểm lừa đảo, khó đòi.” | “Công ty em uy tín lắm, chị cứ yên tâm.” | “Anh/chị từng gặp trường hợp nào, hay đang lo điều khoản nào?” | “Em không thể hứa mọi yêu cầu đều được chi trả. Em sẽ chỉ rõ quyền lợi, loại trừ, hồ sơ claim và kênh xác nhận chính thức để anh/chị tự kiểm tra trước.” | Gửi tài liệu, hướng dẫn xác thực và thời gian cân nhắc. |
| “Tôi đã có BHYT/bảo hiểm công ty.” | “BHYT không đủ đâu.” | “Quyền lợi hiện tại chi trả ở đâu, hạn mức bao nhiêu, còn thiếu phần thu nhập nào?” | “BHYT và phúc lợi công ty là nền rất tốt. Ta chỉ tính phần còn hở, tránh mua trùng và xem quyền lợi sẽ thay đổi thế nào khi anh/chị đổi việc.” | Đối chiếu quyền lợi hiện có bằng bảng một trang. |
| “Để tôi bàn với vợ/chồng.” | “Anh ký trước rồi về giải thích sau.” | “Người nhà cần biết điều gì để cùng quyết định?” | “Quyết định này nên có người cùng chịu trách nhiệm tài chính. Em sắp một phiên ngắn với cả hai, chỉ rà mục tiêu, mức phí, loại trừ và người thụ hưởng.” | Đặt lịch chung, gửi agenda trước. |
| “Sợ lạm phát, gửi tiết kiệm tốt hơn.” | “Bảo hiểm sinh lời cao hơn.” | “Anh/chị đang cần tiền thanh khoản, tăng trưởng tài sản hay chuyển rủi ro?” | “Tiền gửi và bảo hiểm có công việc khác nhau. Nếu mục tiêu là thanh khoản hoặc lợi suất ngắn hạn, tiền gửi có thể phù hợp hơn. Nếu cần chuyển một rủi ro lớn mà gia đình khó tự gánh, ta định giá phần bảo vệ đó và đọc kỹ phí.” | So sánh theo mục tiêu, không so bằng một tỷ lệ minh họa. |
Trưởng nhóm nên dùng battlecard trong role-play hàng tuần. Chấm điểm không phải bằng độ “sắc” của câu trả lời, mà bằng việc tư vấn viên có hỏi thêm được dữ liệu, có nói rõ giới hạn sản phẩm và có chốt được một hành động phù hợp hay không.
Phần 6: Khung Chuyển Đổi Tải Tài Liệu Số (Lead Magnet Box)
Một lead magnet tốt không hứa biến người mới thành MDRT sau một đêm. Nó trao cho đội ngũ một công cụ có thể áp dụng trong buổi tư vấn kế tiếp, đồng thời giúp quản lý nhìn thấy chỗ đứt trong quy trình.
Playbook PDF thực chiến 2026, định dạng 16:9 Landscape
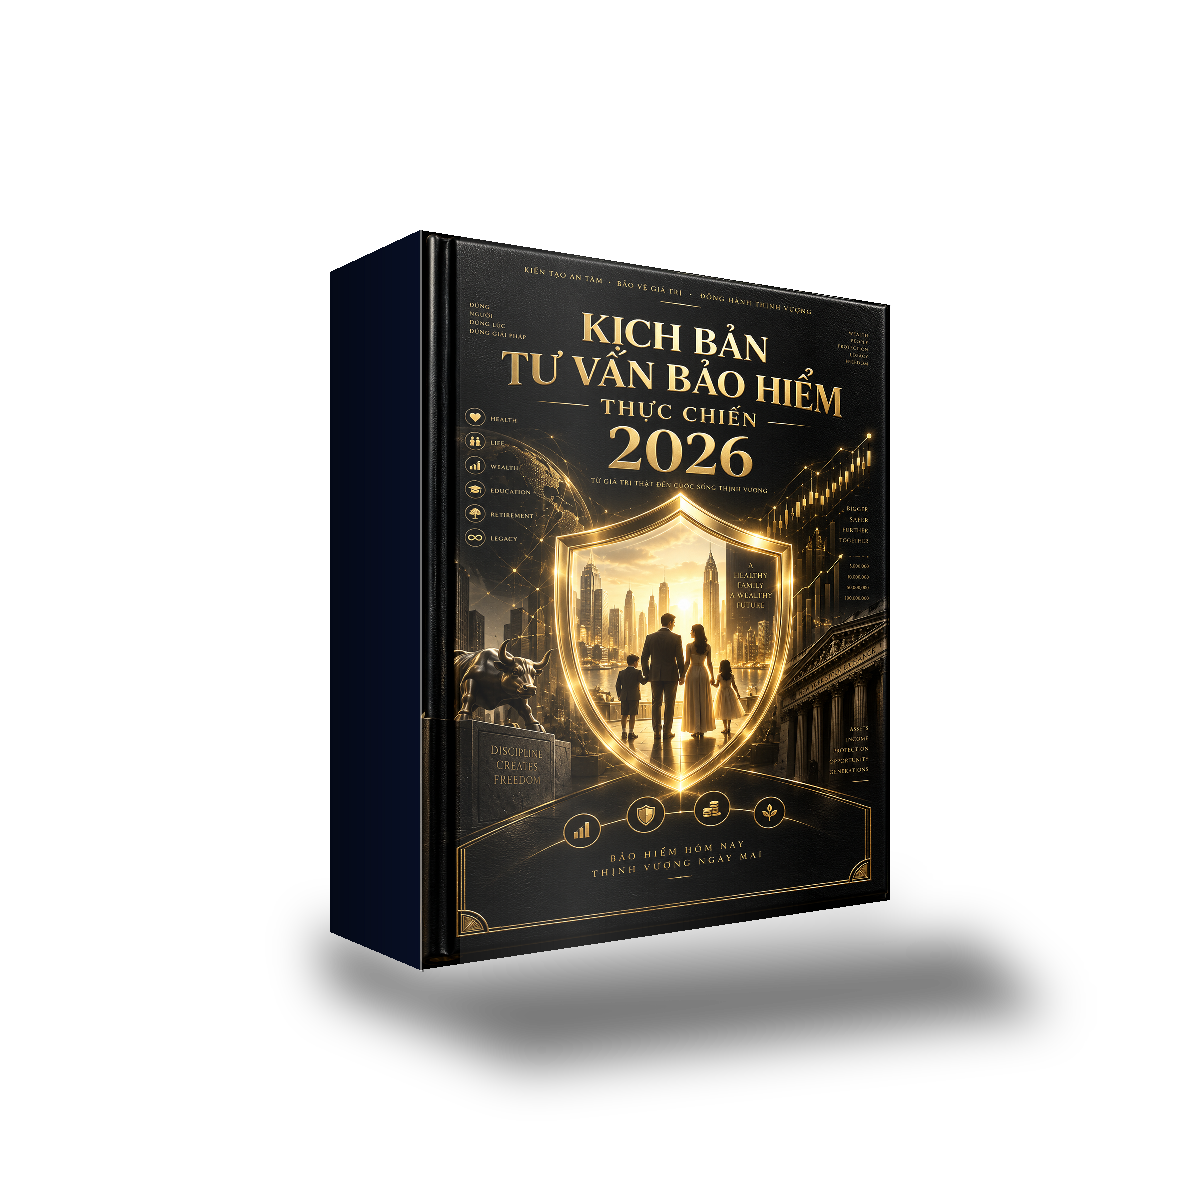
Ấn phẩm Kịch Bản Tư Vấn Bảo Hiểm Thực Chiến 2026 gồm 84 trang: khung phân tích khoảng trống tài chính 5 chiều, biểu mẫu khảo sát, bộ xử lý năm lời từ chối, checklist onboarding và quy trình hỗ trợ yêu cầu quyền lợi 1-1. Tài liệu phù hợp để đào tạo tư vấn viên, trưởng nhóm và chuẩn hóa trải nghiệm khách hàng.
Sau khi khách tải, chuỗi nuôi dưỡng nên có ba nội dung: email xác nhận kèm cảnh báo không gửi OTP hay phí vào tài khoản cá nhân; video ngắn hướng dẫn dùng bảng khoảng trống; lời mời đặt phiên rà soát 20 phút. CRM chỉ gắn nhãn “đủ điều kiện tư vấn” khi người tải chủ động chọn nhu cầu và đồng ý liên hệ. Đừng biến việc tải tài liệu thành giấy phép gọi dai dẳng.
Phần 7: Mạng Lưới Liên Kết Dịch Vụ FHC & Bản quyền pháp nhân chuẩn
Năng lực tư vấn bền vững cần một hạ tầng số để khách tự kiểm tra thông tin và để đội ngũ không phải sống trong các file Excel rời rạc. Với chiến dịch theo từng sản phẩm hoặc từng phân khúc, landing page tối ưu chuyển đổi nên dẫn khách đến biểu mẫu đồng ý liên hệ, tài liệu minh bạch và lịch hẹn, thay vì thu thập dữ liệu quá mức.
Ở lớp vận hành, chuyển đổi số và tự động hóa giúp đồng bộ lead, nhắc lịch tái tục, gửi checklist 72 giờ và lưu xác nhận dịch vụ. Khi áp dụng AI, doanh nghiệp cần thiết kế quyền truy cập, nhật ký xử lý và quy tắc không đưa dữ liệu sức khỏe nhạy cảm vào công cụ không được phê duyệt. Dịch vụ AI doanh nghiệp có thể hỗ trợ phân loại câu hỏi và tổng hợp hồ sơ vận hành, nhưng không thay thế thẩm định, tư vấn pháp lý hay quyết định chi trả của doanh nghiệp bảo hiểm.
Kịch bản tốt nhất sau cùng không có câu “chốt đơn thần tốc”. Nó có cuộc hẹn đúng người, bảng phân tích đủ rõ, điều khoản được khách tự hiểu, thanh toán qua kênh chính thức và một người tư vấn vẫn xuất hiện khi khách cần hỗ trợ. Đó là cách đội ngũ bảo hiểm xây lại niềm tin bằng hành vi có thể kiểm chứng.
© 2026 Chân Trời Tương Lai. Cung cấp giải pháp bởi CÔNG TY TNHH CHÂN TRỜI TƯƠNG LAI.
Nhận Playbook Bảo Hiểm A4 — 32 trang
Tài liệu 0đ giúp đội ngũ thực hành khám phá nhu cầu, diễn giải điều kiện và follow-up minh bạch.