Một shop có thể chốt nhiều đơn trong tháng mà vẫn thiếu tiền nhập lô hàng kế tiếp. Báo cáo bán hàng ghi doanh thu ngay khi đơn phát sinh, trong khi tiền có thể còn chờ đối soát; phí sàn, hoàn hàng và quảng cáo lại bị trừ ở những thời điểm khác nhau. Nếu tiền bán hàng đi chung với tiền chợ và học phí, số dư ngân hàng càng khó trả lời câu hỏi quan trọng nhất: hôm nay chủ shop thực sự được phép dùng bao nhiêu?
Quản lý dòng tiền kinh doanh nhỏ không đòi hỏi một phần mềm kế toán đắt tiền. Một tài khoản nhận tiền riêng, một bảng theo dõi ngắn và vài quy tắc chuyển tiền cố định đã đủ để nhìn thấy phần lớn vấn đề. Mục tiêu của bài này là giúp bạn dựng hệ thống tối thiểu đó, đồng thời tránh biến việc thiếu tiền thành một phán xét về năng lực hay lòng tự trọng.
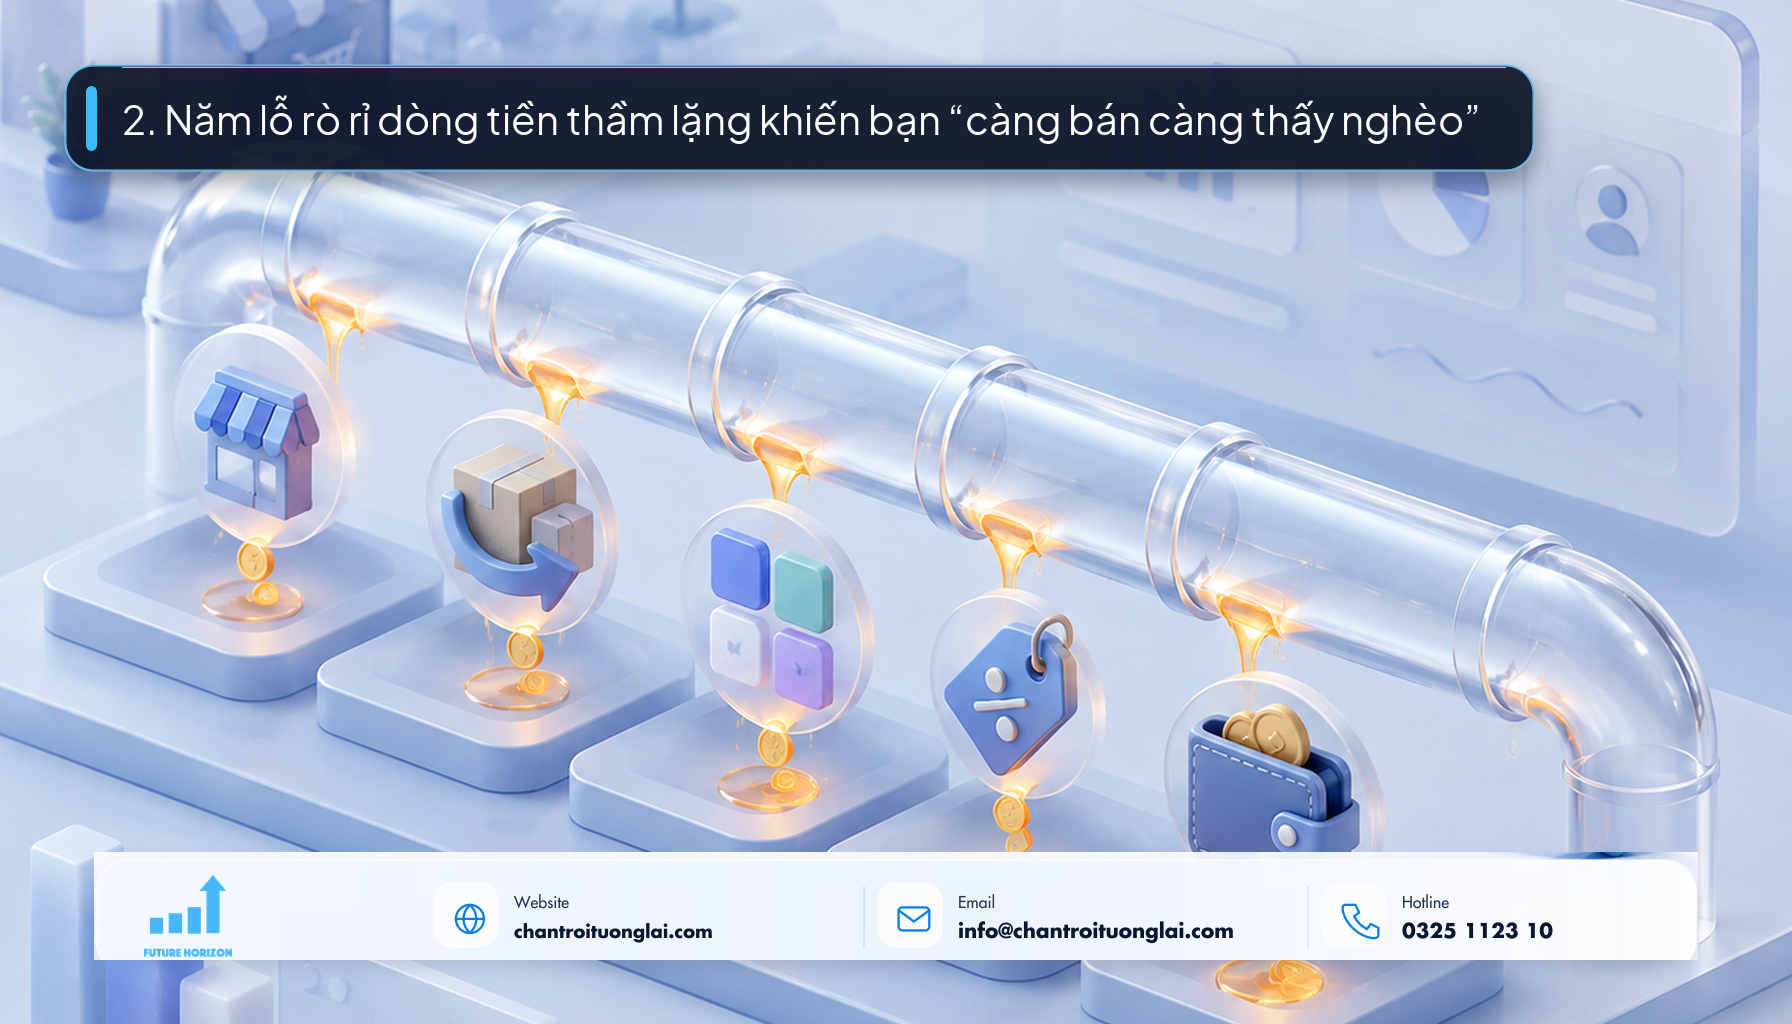
1. Năm chỗ tiền thường rời khỏi shop mà báo cáo doanh thu không nói rõ
Tiền hiếm khi biến mất vì một khoản chi lớn duy nhất. Chủ shop thường mất khả năng kiểm soát khi nhiều khoản nhỏ xuất hiện ở các báo cáo khác nhau, hoặc được trừ sau ngày bán hàng.
Giảm giá ăn vào phần tiền còn lại trên mỗi đơn
Một chương trình giảm 10% doanh thu không có nghĩa lợi nhuận giảm 10%. Khoản giảm được lấy thẳng từ phần còn lại sau khi đã trả giá vốn và nhiều chi phí khác. Vì vậy, shop cần tính phần đóng góp của một đơn: tiền thực thu từ khách trừ giá vốn, bao bì, vận chuyển shop chịu, phí thanh toán hoặc phí kênh bán, quảng cáo phân bổ và khoản dự kiến cho đổi trả.
Ví dụ giả định: một đơn 300.000 đồng có giá vốn 150.000 đồng, giảm giá 30.000 đồng, phí kênh và thanh toán 24.000 đồng, bao bì 10.000 đồng, quảng cáo phân bổ 45.000 đồng và dự phòng đổi trả 12.000 đồng. Đơn đó còn 29.000 đồng trước chi phí cố định và thuế. Thêm một mã giảm 30.000 đồng sẽ xóa phần đóng góp của đơn, dù doanh thu vẫn tăng.
Không có một mức biên lợi nhuận tối thiểu đúng cho mọi ngành. Ngưỡng chấp nhận phải đủ bù chi phí cố định, công sức của chủ shop và rủi ro của chính mặt hàng đó.
Phí bị khấu trừ trước khi tiền về
Doanh thu hiển thị trên sàn hoặc ứng dụng thanh toán có thể khác số tiền ngân hàng nhận được. Hãy đối chiếu từng kỳ theo công thức: doanh thu đơn hoàn tất trừ khuyến mãi do shop chịu, phí nền tảng, phí thanh toán, điều chỉnh và hoàn tiền. Nếu chỉ chép con số doanh thu ở màn hình tổng quan, bạn sẽ ghi nhận một khoản tiền mình chưa từng cầm.
Đổi trả làm lệch cả lợi nhuận lẫn thời điểm thu tiền
Một đơn hoàn có thể kéo theo cước đi, cước về, bao bì, hàng giảm phẩm chất và thời gian xử lý. Đừng dùng một tỷ lệ hoàn hàng truyền miệng để ước tính. Mỗi tháng, chia tổng chi phí liên quan đến đơn hoàn cho số đơn đã giao thành công, rồi cộng mức bình quân này vào chi phí dự kiến của đơn tháng sau. Với mặt hàng có tỷ lệ hoàn chênh lệch lớn, nên tính riêng theo nhóm sản phẩm.
Hàng tồn giữ vốn trong kho
Hàng trong kho vẫn là tài sản, nhưng không thể dùng ngay để trả hóa đơn. Báo cáo lợi nhuận có thể trông ổn trong khi tiền mặt đã nằm trong lô hàng bán chậm. Một bảng tồn kho tối giản chỉ cần bốn cột: mã hàng, số lượng, giá vốn và ngày nhập gần nhất. Mặt hàng không bán trong khoảng thời gian do shop tự chọn phải được xem xét: ngừng nhập, bán theo bộ, đổi với nhà cung cấp hoặc chấp nhận giảm giá có tính toán.
Nợ khách và công cụ tự gia hạn kéo dài nghĩa vụ
Bán chịu tạo doanh thu nhưng chưa tạo tiền. Gói phần mềm tự gia hạn làm điều ngược lại: tiền rời tài khoản dù chủ shop không ra quyết định mới. Hai danh sách ngắn có thể xử lý phần lớn rủi ro: các khoản khách còn nợ kèm ngày hẹn trả, và các thuê bao kèm ngày gia hạn. Khoản nào không có chủ sở hữu, thời hạn hoặc công dụng đo được cần được thu hồi, hủy hoặc đàm phán lại.
2. Số dư ngân hàng chưa phải số tiền có thể tiêu
Dòng tiền quan tâm đến thời điểm. Hướng dẫn của Business.gov.uk yêu cầu dự báo phản ánh lúc khách thực trả tiền, thay vì lúc xuất hóa đơn. Nguyên tắc này cũng áp dụng cho một shop nhỏ: đơn đã giao, tiền chờ đối soát và tiền đã vào ngân hàng là ba trạng thái khác nhau.
Trước một quyết định chi, hãy tính một con số bảo thủ:
Tiền có thể quyết định = số dư tài khoản kinh doanh + tiền chắc chắn về trước hạn chi – các khoản phải trả trước hạn – tiền giữ hộ hoặc có khả năng phải hoàn.
“Chắc chắn về” chỉ gồm khoản có ngày thanh toán rõ và xác suất cao, chẳng hạn kỳ đối soát đã chốt. Đơn mới đặt, doanh thu dự kiến và lời hứa thanh toán không nên được dùng để cam kết một khoản chi cứng.
Ví dụ giả định: tài khoản có 18 triệu đồng. Trong bảy ngày tới, shop dự kiến nhận 7 triệu đồng từ kỳ đối soát đã chốt; đồng thời phải trả 12 triệu tiền hàng, 3 triệu tiền vận chuyển và giữ 2 triệu cho các yêu cầu hoàn tiền đang xử lý. Số tiền có thể quyết định là 8 triệu đồng, không phải 18 triệu. Nếu 7 triệu đối soát chưa đủ chắc chắn, con số an toàn chỉ còn 1 triệu.
Một bảng dự báo bốn tuần là đủ để bắt đầu
Mỗi cột là một tuần. Mỗi hàng là tiền vào chắc chắn, tiền ra bắt buộc, số dư đầu kỳ và số dư cuối kỳ. Ghi khoản thu vào tuần tiền dự kiến chạm tài khoản; ghi khoản chi vào tuần đến hạn thanh toán. Cách làm này cho thấy tuần nào thiếu tiền trước khi sự việc xảy ra, để bạn thu nợ sớm, lùi một đơn nhập hàng hoặc thương lượng ngày trả.
Bảng dự báo không thay thế báo cáo lãi lỗ. Một shop cần cả hai: lãi lỗ cho biết mô hình bán hàng có tạo giá trị hay không; dòng tiền cho biết shop có trả được nghĩa vụ đúng hạn hay không.
3. Từ chối một khoản chi bằng tiêu chí, không bằng cảm giác có lỗi
Lòng tự trọng trong kinh doanh không phụ thuộc vào việc nhận mọi đơn hàng, giữ mọi công cụ hay chiều mọi đề nghị giảm giá. Nó nằm ở khả năng đưa ra giới hạn có lý do và nói rõ giới hạn ấy.
Với phần mềm, khóa học và dịch vụ thuê bao
Trước khi mua hoặc gia hạn, ghi một câu mô tả công việc mà khoản chi sẽ thay thế, số lần dự kiến dùng trong 30 ngày và cách kiểm tra kết quả. Nếu không thể nêu công việc cụ thể, hãy hoãn mua. Sau một chu kỳ thanh toán, giữ lại công cụ giúp tiết kiệm thời gian có thể đo, giảm lỗi hoặc tạo thêm phần đóng góp lớn hơn chi phí. Hủy công cụ chỉ mang lại cảm giác “rồi sẽ cần”. Ở bước tiếp theo, Kiểm chứng nhu cầu thị trường sẽ giúp bạn mở rộng cách tiếp cận này.
Với chiết khấu
Đặt một mức giá sàn theo từng sản phẩm từ dữ liệu chi phí của shop. Khi khách đề nghị giảm thêm, bạn có thể đổi điều kiện thay vì giảm thẳng: giảm cho số lượng đủ lớn, bỏ quà tặng, đổi phương thức giao hoặc đề xuất mẫu khác có cấu trúc chi phí phù hợp. Nếu giá sau giảm thấp hơn giá sàn, lời từ chối ngắn gọn bảo vệ cả vốn lẫn thời gian.
Với bán chịu và nợ đọng
Chính sách bán chịu nên ghi rõ hạn mức, ngày thanh toán và việc dừng giao đơn mới khi khoản cũ quá hạn. Khách quen vẫn cần quy tắc. Sự rõ ràng giúp hai bên tránh tranh cãi dựa trên ký ức và giữ cho một mối quan hệ tốt không biến thành khoản vay không kỳ hạn.
Với nhập hàng để nhận chiết khấu
Chiết khấu nhập hàng chỉ có ích khi phần tiền tiết kiệm lớn hơn chi phí giữ vốn và rủi ro hàng bán chậm. Hãy hỏi: lô hàng sẽ bán hết trong bao lâu theo tốc độ gần đây, shop có còn đủ tiền cho các khoản đến hạn sau khi nhập không, và nhà cung cấp có cho đổi mẫu hay chia đợt giao không. Nếu câu trả lời phụ thuộc vào một tháng bán hàng tốt chưa xảy ra, mức chiết khấu chưa đủ để biện minh cho lô hàng.
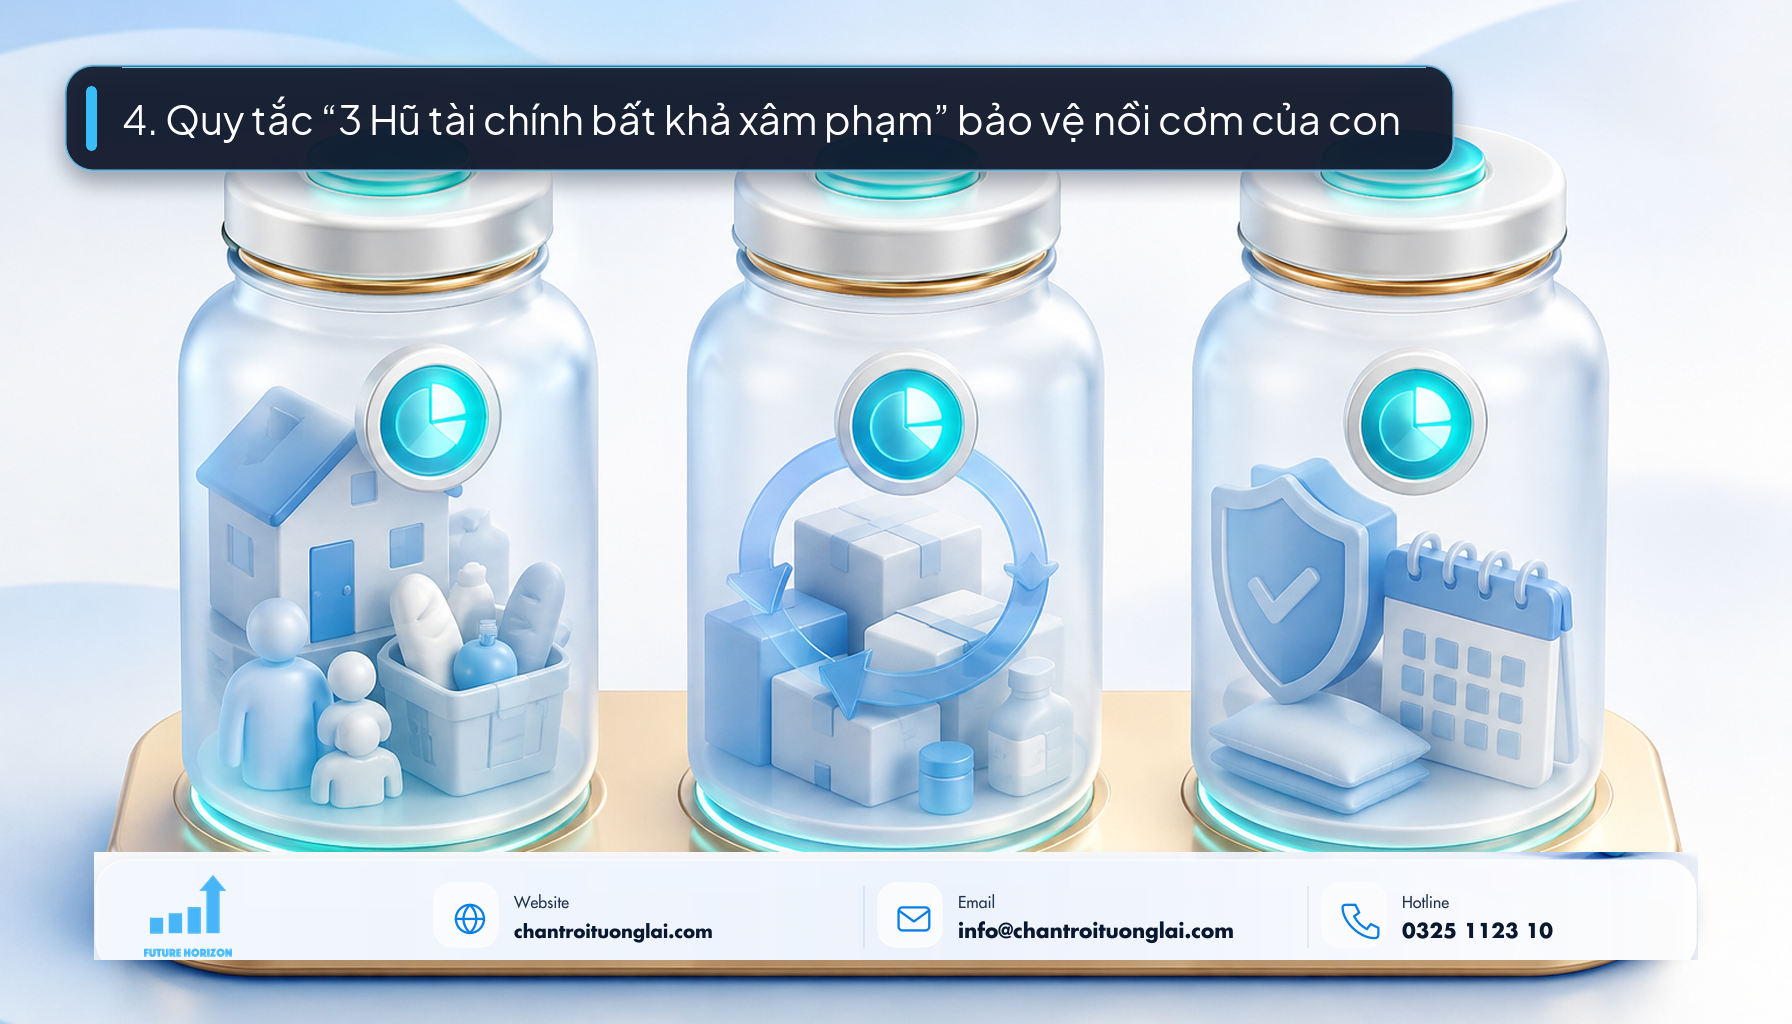
4. Ba ngăn tiền để việc kinh doanh không rút cạn ngân sách gia đình
Tách tiền không làm shop sinh lời hơn ngay lập tức. Nó làm rõ mỗi đồng đang nhận nhiệm vụ gì. Cơ quan Thuế vụ Hoa Kỳ khuyến nghị tách tài khoản cá nhân và kinh doanh để việc ghi chép dễ hơn. Đây là nguyên tắc quản trị hữu ích, không phải khẳng định về nghĩa vụ mở tài khoản theo pháp luật Việt Nam.
Ngăn vận hành kinh doanh
Mọi khoản thu bán hàng đi vào đây; giá vốn, vận chuyển, phí kênh và công cụ phục vụ shop đi ra từ đây. Nếu chưa thể mở thêm tài khoản ngân hàng, bạn có thể dùng một tài khoản hiện có chỉ cho kinh doanh và ngừng thanh toán chi tiêu gia đình từ tài khoản đó. Tên tài khoản không quan trọng bằng việc giao dịch không bị trộn.
Đặt một mức sàn vận hành bằng tổng khoản phải trả trước lần tiền về đáng tin cậy kế tiếp, cộng một khoảng đệm do bạn chọn cho biến động. Phần dưới mức sàn không được chuyển sang chi tiêu cá nhân.
Ngăn thu nhập của chủ shop và chi tiêu gia đình
Chủ shop cần được trả công, nhưng khoản chuyển về nhà nên có lịch và mức rõ ràng. Chọn một hoặc hai ngày cố định trong tháng. Mức chuyển ban đầu có thể dựa trên trung vị tiền còn lại sau nghĩa vụ của vài tháng gần nhất, rồi điều chỉnh theo mùa vụ. Nếu chưa có lịch sử đủ dài, dùng mức thấp mà shop có thể duy trì và xem lại sau mỗi tháng.
Không gọi mọi lần rút tiền là “lương” nếu chúng diễn ra bất chợt. Hãy ghi phần rút thêm thành một dòng riêng. Chỉ thay đổi cách ghi đã giúp bạn thấy gia đình đang sống bằng mức thu nhập nào và shop đang trợ cấp cho những tháng thiếu hụt ra sao.
Ngăn dự phòng
Quỹ dự phòng kinh doanh và quỹ khẩn cấp gia đình có mục đích khác nhau, vì vậy cần theo dõi thành hai tiểu khoản. Quỹ của shop xử lý kỳ đối soát chậm, thiết bị hỏng hoặc doanh số giảm. Quỹ gia đình dành cho chi phí thiết yếu khi thu nhập của chủ shop gián đoạn. Nếu ngân hàng có “hũ” hoặc tài khoản phụ, hãy tách chúng trên ứng dụng; nếu không, dùng hai dòng số dư riêng và không chi chéo.
Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ lưu ý rằng mục tiêu quỹ khẩn cấp phụ thuộc vào hoàn cảnh và các cú sốc chi tiêu từng gặp; ngay cả khoản nhỏ cũng tạo thêm mức bảo vệ. Vì vậy, “ba tháng” có thể là một mốc tham khảo chứ không phải quy tắc bất khả xâm phạm.
Bạn có thể tính hai mục tiêu riêng:
- Quỹ shop = chi phí kinh doanh thiết yếu bình quân mỗi tháng nhân với số tháng đệm phù hợp với độ trễ thu tiền, mùa vụ và độ ổn định của nguồn hàng.
- Quỹ gia đình = chi phí sinh hoạt thiết yếu bình quân mỗi tháng nhân với thời gian gia đình muốn tự trang trải nếu thu nhập giảm.
Nếu hai mục tiêu còn xa, hãy đi theo nấc: đủ một tuần chi thiết yếu, rồi một tháng, sau đó tăng dần. Tỷ lệ trích quỹ không cần cố định mãi. Tháng doanh số thấp có thể trích ít; tháng tốt hơn chuyển thêm, miễn là mức sàn vận hành vẫn được giữ.
5. Quy trình 15 phút mỗi tuần để biết tiền đang ở đâu
Chọn một giờ cố định, chẳng hạn chiều thứ Hai, và mở duy nhất sao kê tài khoản kinh doanh cùng báo cáo các kênh bán. Một bảng tính hoặc sổ giấy đều dùng được nếu bạn cập nhật đều.
- Ghi số dư thực tế ở ngân hàng và các khoản đang chờ đối soát thành hai dòng riêng.
- Liệt kê khoản phải trả trong bốn tuần tới theo ngày đến hạn, gồm tiền hàng, vận chuyển, thuế dự kiến, thuê bao và hoàn tiền.
- Cập nhật nợ phải thu: số tiền, người trả, ngày hẹn và lần liên hệ gần nhất.
- Soát giao dịch tuần qua, gắn mỗi khoản vào một nhóm chi phí; đánh dấu khoản lạ, phí tăng hoặc thuê bao không dùng.
- Tính số tiền có thể quyết định. Chỉ sau bước này mới duyệt nhập hàng, khuyến mãi hoặc rút thêm về nhà.
- Chuyển tiền theo lịch vào ngăn thu nhập của chủ shop và các quỹ dự phòng.
Mỗi cuối tháng, bổ sung ba chỉ số: phần đóng góp bình quân trên một đơn, số ngày hàng nằm trong kho và tổng nợ quá hạn. Ba con số này không kể toàn bộ câu chuyện kinh doanh, nhưng chúng chỉ ra nơi cần xem kỹ trước khi doanh thu tăng kéo theo nhu cầu vốn lớn hơn.
6. Bắt đầu bằng một ranh giới có thể giữ được
Nếu tiền đang trộn lẫn, đừng cố dựng một hệ thống hoàn hảo trong một buổi. Hôm nay, chọn tài khoản sẽ chỉ dùng cho bán hàng. Cuối tuần này, lập bảng bốn tuần và hủy một khoản gia hạn không còn phục vụ công việc. Khi tiền về, chuyển khoản gia đình theo lịch thay vì rút theo cảm giác.
Một tháng sau, bạn sẽ có dữ liệu đầu tiên để điều chỉnh mức sàn vận hành, giá bán và mục tiêu dự phòng. Hệ thống tốt không khiến mọi tháng đều dư tiền; nó báo sớm tháng nào có thể thiếu và buộc mỗi khoản chi phải cạnh tranh bằng lý do rõ ràng. Ranh giới ấy bảo vệ tiền của shop, ngân sách gia đình và sự bình tĩnh của người đang gánh cả hai.

Tác giả
Future Horizon
Mục tiêu thành lập và xây dựng với sứ mệnh mang lại những công cụ và giải pháp kỹ thuật số (công cụ bán hàng online) tốt nhất cho các cửa hàng, doanh nghiệp nhỏ, hay đơn giản là những người mong muốn đạt được thành tựu trên không gian mạng nhưng cần sự giúp đỡ.