Phần 1: Hook & Bối Cảnh Thị Trường 2026 (Reality Check)
Một chủ doanh nghiệp không cần thêm cuộc gọi hỏi “anh/chị có nhu cầu vay vốn không?”. Họ cần một người đủ hiểu hoạt động của doanh nghiệp để chỉ ra khoản vốn nào đang thiếu, thiếu khi nào, và vay theo cấu trúc nào thì không làm hỏng biên lợi nhuận. Đây là điểm phân biệt giữa một RM tạo giá trị và một người chỉ chuyển tiếp hồ sơ tín dụng.
Đọc lướt dữ liệu cào đối thủ trong nhóm Tài chính Ngân hàng cho thấy một nghịch lý rõ rệt. Phần lớn nội dung xoay quanh kịch bản lạm phát, giá vàng, VN-Index, lợi nhuận ngân hàng hoặc các tin sự kiện. Bài về F88 có dữ liệu đáng chú ý về NIM, chi phí vốn, quy mô khoản vay và khả năng siết quản lý; bài về bảo hiểm lại mô tả xu hướng ngân hàng dùng dữ liệu, kênh số và bảo hiểm nhúng để bán chéo. Nhưng gần như không có bài nào trả lời câu hỏi vận hành mà RM gặp mỗi ngày: làm sao phát hiện “cơn khát vốn” trước khi khách đem hồ sơ đi so giá, làm sao định lượng giá trị của tốc độ giải ngân, và làm sao bán thêm cash management, bảo lãnh hay payroll mà không biến cuộc gặp thành chào hàng dồn dập.
Khoảng trống này rất đắt. Kịch bản cũ thường mở đầu bằng hạn mức tối đa, lãi suất ưu đãi và danh sách hồ sơ. Nó ép mọi doanh nghiệp vào cùng một phễu, trong khi doanh nghiệp phân phối cần vốn quay vòng theo mùa, nhà thầu cần bảo lãnh đúng thời điểm, còn doanh nghiệp xuất nhập khẩu cần kiểm soát rủi ro thanh toán. Khi khách trả lời “ngân hàng kia lãi thấp hơn 0,3%”, RM không còn dữ liệu nào khác để nói.
Playbook nội bộ cho ngành đặt đúng trọng tâm: nâng chuyên viên quan hệ khách hàng thành đối tác tư vấn cấu trúc vốn; đọc nhanh báo cáo tài chính để nhận diện nhu cầu; phối hợp tín dụng với thấu chi, L/C, bảo lãnh, thẻ doanh nghiệp và payroll; đồng thời quản trị cảnh báo sớm nợ quá hạn. Đây không phải lời hứa cấp vốn dễ dãi. Đó là một quy trình để doanh nghiệp thấy rõ chi phí của việc thiếu tiền mặt, chậm thanh toán hoặc dùng sai công cụ tài chính.
Năm 2026, cuộc cạnh tranh không dừng ở từng phần trăm lãi suất. Khách hàng SME đánh giá ngân hàng qua bốn câu hỏi: ngân hàng có hiểu mô hình dòng tiền của tôi không; có giúp tôi chuẩn bị hồ sơ ngay từ đầu không; có giải quyết được giao dịch phát sinh đúng hạn không; và sau giải ngân, tôi có một đầu mối để điều chỉnh giải pháp không. Kịch bản bán hàng tài chính ngân hàng 2026 phải trả lời đủ bốn câu hỏi ấy bằng bằng chứng, không bằng khẩu hiệu.
Phần 2: Chân Dung Khách Hàng Mục Tiêu & Điểm Chạm Tâm Lý (ICP & Psychological Triggers)
Phân khúc tốt không bắt đầu bằng ngành nghề ghi trên giấy phép. RM cần nhìn vào chu kỳ tiền, chất lượng chứng từ, mức đòn bẩy và người thực sự quyết định. Bốn nhóm dưới đây giúp chọn đúng điểm vào cuộc trò chuyện.
1. SME thương mại, phân phối và bán lẻ có vòng quay vốn ngắn
Họ thường tăng doanh thu nhanh hơn tiền mặt. Tiền bị giữ trong hàng tồn kho và công nợ, trong khi nhà cung cấp yêu cầu thanh toán trước hoặc chiết khấu thanh toán sớm. Chủ doanh nghiệp không muốn “vay thêm”; họ muốn không bị đứt đơn hàng vào lúc mùa cao điểm. Điểm chạm tâm lý là quyền chủ động mua hàng và khả năng giữ biên lợi nhuận.
Đừng hỏi “anh cần hạn mức bao nhiêu?”. Hãy hỏi: “Trong ba tháng gần nhất, đơn hàng nào anh đã phải bỏ vì tiền hàng chưa về kịp?” và “Nếu được thanh toán sớm cho nhà cung cấp, mức chiết khấu có lớn hơn chi phí vốn không?” Câu trả lời mở đường cho hạn mức luân chuyển, tài trợ theo chứng từ, thẻ doanh nghiệp và giải pháp thu hộ, thay vì một khoản vay chung chung.
2. Nhà thầu xây dựng, doanh nghiệp dự án và nhà cung ứng B2B
Nhóm này sống bằng tiến độ, nghiệm thu và bảo lãnh. Một hợp đồng tốt vẫn có thể biến thành gánh nặng nếu bảo lãnh dự thầu, bảo lãnh thực hiện hoặc bảo lãnh tạm ứng ra chậm. Nỗi lo của họ không chỉ là vốn, mà là uy tín với chủ đầu tư và khả năng nhận dự án kế tiếp.
RM cần mở cuộc trao đổi từ lịch hợp đồng: giá trị gói thầu, mốc phát hành bảo lãnh, kỳ nghiệm thu, khoản phải thu, điều khoản phạt và tài sản bảo đảm hiện có. Khi doanh nghiệp thấy ngân hàng có thể kết nối bảo lãnh với hạn mức vốn lưu động và thu tiền về, cuộc nói chuyện chuyển từ “phí bao nhiêu?” sang “để không lỡ gói thầu, chúng ta cần chuẩn bị gì trước ngày X?”.
3. Doanh nghiệp xuất nhập khẩu và sản xuất có chuỗi cung ứng dài
Họ chịu cùng lúc rủi ro tỷ giá, thời hạn giao hàng và độ lệch giữa lúc trả tiền nguyên liệu với lúc thu tiền thành phẩm. Một CEO có thể tranh luận gay gắt về lãi suất nhưng thật ra đang sợ bị giam vốn trong một lô hàng hoặc bị đối tác nước ngoài kéo dài thanh toán. Điểm chạm là tính dự báo, không phải khuyến mãi.
Hãy dùng bản đồ giao dịch: đồng tiền thanh toán, Incoterms, thời điểm mở L/C hoặc nhờ thu, thời hạn công nợ, tỷ lệ nguyên liệu nhập khẩu và lịch trả nợ. Từ đó RM mới có cơ sở đề xuất tài trợ thương mại, mua bán ngoại tệ theo nhu cầu thực, L/C, bảo lãnh hoặc tài khoản chuyên dụng. Không hứa tỷ giá và không suy đoán biến động thị trường thay cho khách.
4. Chủ doanh nghiệp có tài sản, tiền gửi và nhu cầu quản trị tài sản cá nhân
Ở nhóm này, doanh nghiệp và gia đình thường dùng chung một bảng cân đối “vô hình”: chủ sở hữu bảo lãnh cho khoản vay, giữ tiền nhàn rỗi cá nhân, trả lương cho đội ngũ và đầu tư tài sản. Họ ghét bị nhiều nhân viên ngân hàng chào từng sản phẩm rời rạc. Điều họ cần là một người điều phối minh bạch giữa dòng tiền doanh nghiệp, nghĩa vụ tín dụng và mục tiêu tài sản.
RM không được tự đóng vai chuyên gia đầu tư, thuế hoặc pháp lý nếu không có thẩm quyền. Vai trò đúng là tổ chức buổi rà soát có dữ liệu, mời chuyên gia phù hợp khi cần và xác định ranh giới rủi ro. Một đề xuất tốt có thể bao gồm tiền gửi, quản lý dòng tiền, thẻ doanh nghiệp và bảo hiểm phù hợp, nhưng chỉ sau khi khách đã hiểu mục tiêu, điều kiện và chi phí của từng cấu phần.
Phần 3: Quy Trình Tư Vấn Thực Chiến Từng Bước (End-to-End Sales Process)
Bước 1: Chọn tài khoản mục tiêu bằng tín hiệu, không bằng danh sách gọi đại trà
Lập danh sách 30 đến 50 doanh nghiệp theo cụm ngành hoặc chuỗi cung ứng nơi ngân hàng có lợi thế phục vụ. Tìm tín hiệu công khai và hợp lệ: mở rộng điểm bán, trúng thầu, nhu cầu nhập máy móc, tăng tồn kho theo mùa, thay đổi nhà cung cấp hoặc nhu cầu tuyển số lượng lớn. Không thu thập dữ liệu cá nhân quá mức và không dùng thông tin nhạy cảm không có căn cứ.
Trước khi liên hệ, RM viết một giả thuyết một câu: “Doanh nghiệp có thể cần giảm độ lệch 45 ngày giữa thanh toán nhà cung cấp và thu tiền đại lý.” Giả thuyết giúp đặt câu hỏi; nó không phải kết luận để ép khách đồng ý.
Bước 2: Mở cuộc hẹn bằng giá trị kiểm tra được
Mục tiêu của cuộc gọi đầu là có một phiên khám phá 25 phút, không phải lấy hồ sơ ngay. Nêu rõ danh tính, nguồn liên hệ, lý do cuộc gọi và quyền từ chối. Đề nghị trao đổi về một bài toán vận hành cụ thể như chu kỳ tiền mặt, bảo lãnh hoặc tập trung tài khoản. Nếu người nghe không đúng vai trò, hỏi lịch sự ai phụ trách tài chính, kế toán trưởng hoặc chủ doanh nghiệp nên tham gia.
CRM phải ghi nguồn lead, sự đồng ý liên hệ, trạng thái cuộc hẹn, vấn đề khách nêu và hành động tiếp theo. Không ghi “khách chưa có nhu cầu” rồi bỏ qua. Hãy ghi nguyên nhân: chưa đến mùa, đang thiếu báo cáo, người đồng quyết định chưa tham gia hay đã dùng sản phẩm đối thủ. Đó là dữ liệu cho lần tiếp cận đúng thời điểm.
Bước 3: Khám phá bằng bản đồ dòng tiền một trang
Trong cuộc hẹn, RM cùng khách dựng một bản đồ gồm sáu ô: doanh thu và phương thức thu tiền; khoản phải thu; tồn kho hoặc chi phí dở dang; nhà cung cấp và điều khoản trả tiền; dư nợ hiện tại; các mốc hợp đồng trong 90 ngày tới. Sau đó tính ba chỉ số dễ hiểu: ngày thu tiền bình quân, ngày phải trả bình quân và số ngày vốn bị kẹt trong chu kỳ.
Đừng biến phiên này thành kiểm toán. Với doanh nghiệp chưa sẵn sàng chia sẻ số chính xác, dùng khoảng giá trị và xin phép hẹn buổi tiếp theo khi có kế toán trưởng. Câu hỏi quan trọng là: “Điều gì sẽ xảy ra nếu khoản phải thu lớn nhất chậm thêm 15 ngày?” Nó làm lộ điểm gãy của dòng tiền, nhu cầu bảo hiểm tín dụng, dự phòng hoặc cấu trúc hạn mức phù hợp.
Bước 4: Thẩm định sơ bộ và thiết kế hai phương án
Sau cuộc khám phá, RM phối hợp bộ phận tín dụng kiểm tra khả năng cấp tín dụng theo quy định nội bộ, hồ sơ pháp lý, lịch sử giao dịch, tài sản bảo đảm, dòng tiền và mục đích sử dụng vốn. Không cam kết hạn mức hay thời gian giải ngân trước khi có kết quả thẩm định.
Trình bày hai phương án có thể so sánh. Phương án A xử lý nhu cầu gấp nhất, chẳng hạn vốn lưu động theo chu kỳ thu tiền. Phương án B mở rộng bằng bảo lãnh, tài trợ thương mại hoặc thu hộ để giảm thời gian xử lý. Mỗi phương án cần nói rõ số tiền, kỳ hạn, cơ chế giải ngân, tài sản bảo đảm, lãi và phí, điều kiện cần duy trì, chứng từ và rủi ro nếu doanh thu hụt kế hoạch. Có thể có phương án thứ ba: chưa nên vay, nếu doanh nghiệp chưa phân tách được chi tiêu cá nhân và dòng tiền công ty hoặc thiếu khả năng trả nợ.
Bước 5: Phiên đề xuất có đúng người quyết định
Đừng thuyết trình với kế toán rồi mong CEO tự hiểu từ một file PDF. Mời người ký, người điều hành dòng tiền và kế toán trưởng. Mở đầu bằng bảng một trang mà khách đã xác nhận, sau đó nối từng vấn đề với từng công cụ. Nếu bảo lãnh giải quyết tiến độ hợp đồng, hãy nói nó giải quyết ở mốc nào. Nếu payroll giúp giữ chân đội ngũ, hãy làm rõ quy trình triển khai và trách nhiệm hai bên.
Kết thúc bằng phương pháp “khách tự tóm tắt”: “Anh/chị đang chọn phương án nào, chi phí nào phát sinh, và điều kiện nào doanh nghiệp cần giữ?” Nếu khách không tự nói lại được, RM chưa giải thích đủ rõ. Gửi bản tóm tắt sau buổi họp, kèm checklist hồ sơ và một đầu mối chịu trách nhiệm.
Bước 6: Onboarding, bán chéo có thời điểm và cảnh báo sớm
Trong 72 giờ sau giải ngân hoặc kích hoạt dịch vụ, xác nhận lại tài khoản, lịch trả nợ, kênh hỗ trợ, người phê duyệt giao dịch và đầu mối vận hành. Mỗi đề xuất bán chéo phải xuất hiện từ một sự kiện thật: doanh nghiệp mở thêm chi nhánh thì rà soát payroll; ký hợp đồng mới thì kiểm tra bảo lãnh; phát sinh đơn hàng nhập khẩu thì xem tài trợ thương mại. Không dùng dữ liệu tín dụng để chào bán vô tội vạ.
RM nên đặt lịch rà soát theo quý, theo mùa kinh doanh hoặc trước mốc đáo hạn lớn. Cảnh báo sớm gồm doanh thu về tài khoản giảm bất thường, công nợ kéo dài, bảo lãnh sắp hết hạn, hồ sơ thiếu chứng từ hoặc khách liên tục chuyển lịch. Mục tiêu là cùng doanh nghiệp điều chỉnh trước khi khoản vay chuyển thành cuộc gọi đòi nợ.
Phần 4: Bộ Lời Thoại Mẫu Đột Phá (Sample Scripts & Dialogue)
Lời thoại dưới đây giúp RM giữ cuộc trao đổi thực tế. Hãy thay dữ kiện bằng thông tin đã được phép sử dụng và tuyệt đối không hứa cấp tín dụng khi chưa thẩm định.
Mở đầu 30 giây phá băng
“Chào anh Hùng, em là Mai, chuyên viên quan hệ khách hàng doanh nghiệp của [ngân hàng]. Em được biết công ty đang mở thêm kênh phân phối tại miền Trung. Em xin phép trao đổi hai phút về chu kỳ tiền hàng và thời điểm thanh toán nhà cung cấp, để xem có điểm nào ngân hàng hỗ trợ được hay không. Nếu chưa phù hợp, em dừng ở đây. Anh có tiện không ạ?”
Câu nói này cho khách biết bạn là ai, vì sao gọi và họ có quyền kiểm soát thời gian. Nó tốt hơn việc đọc bảng lãi suất trước khi hiểu doanh nghiệp.
Khơi gợi nhu cầu bằng một phép tính
RM: “Trong đơn hàng gần nhất, công ty trả nhà cung cấp sau bao nhiêu ngày và thu tiền đại lý sau bao nhiêu ngày?”
Khách: “Trả trong 30 ngày, thu khoảng 75 ngày.”
RM: “Như vậy mình có khoảng cách 45 ngày cần được tài trợ hoặc rút ngắn. Nếu đại lý thanh toán sớm, công ty có giảm giá không? Nếu trả sớm cho nhà cung cấp, có nhận chiết khấu không?”
Khách: “Có, bên cung cấp giảm 1,5% nếu trả sớm.”
RM: “Em sẽ không đề xuất khoản vay ngay. Em xin bảng công nợ và lịch nhập hàng để so sánh chiết khấu đó với chi phí vốn, rồi gửi anh hai cách xử lý có điều kiện rõ ràng.”
Kích hoạt quyết định mà không gây áp lực
“Phương án A tập trung vào hạn mức vốn lưu động cho ba tháng cao điểm. Phương án B thêm bảo lãnh cho hợp đồng mới và dịch vụ thu hộ để tiền về dễ kiểm soát hơn. Trước khi quyết định, mình cần thống nhất ba điểm: chứng từ nào dùng cho mỗi lần giải ngân, tài sản bảo đảm và mức thanh toán hàng tháng công ty chịu được. Nếu cả ba điểm ổn, chúng ta chốt checklist hồ sơ và mốc phản hồi. Nếu chưa ổn, em điều chỉnh đề xuất thay vì yêu cầu anh ký vội.”
Phần 5: Ma Trận Bẻ Gãy 5 Lời Từ Chối Kinh Điển (Objection Battlecard)
Từ chối cho RM biết giả định nào đang sai. Mục tiêu không phải “thắng” khách, mà là xác định điều kiện để tiếp tục, thay đổi đề xuất hoặc dừng đúng lúc.
| Lời từ chối | Cách trả lời sai/yếu | Câu hỏi chẩn đoán | Cách bẻ gãy chuẩn xác | Bước tiếp theo |
|---|---|---|---|---|
| “Ngân hàng khác lãi thấp hơn.” | “Bên em duyệt nhanh hơn, anh ký đi.” | “Chênh lệch đó áp dụng cho kỳ hạn, tài sản bảo đảm, phí và điều kiện nào?” | “Lãi là một phần của tổng chi phí. Mình đặt hai đề xuất cùng một bảng: lãi, phí, thời gian phản hồi, chứng từ, khả năng giải ngân theo đợt và chi phí nếu lỡ đơn hàng.” | Gửi bảng so sánh chuẩn hóa, không nói xấu đối thủ. |
| “Tôi chưa cần vốn.” | “Có hạn mức dự phòng vẫn tốt.” | “Trong 90 ngày tới, khoản phải thu, đơn hàng hoặc bảo lãnh nào có thể làm dòng tiền căng?” | “Nếu chưa có điểm gãy, chưa cần vay. Em chỉ xin phép lập bản đồ dòng tiền và hẹn rà soát trước mùa cao điểm.” | Nuôi dưỡng bằng lịch hẹn có lý do cụ thể. |
| “Hồ sơ bên anh phức tạp lắm.” | “Cứ gửi hết, bên em xử lý.” | “Vướng nhất là báo cáo, chứng từ dòng tiền, pháp lý hay tài sản bảo đảm?” | “Ta chia thành checklist tối thiểu, người phụ trách và hạn gửi. Những phần còn thiếu phải được nói rõ từ đầu để tránh hứa sai tiến độ.” | Gửi checklist, xác nhận trách nhiệm hai bên. |
| “Tôi ngại thế chấp tài sản.” | “Không thế chấp thì rất khó.” | “Anh lo định giá, quyền kiểm soát tài sản hay nghĩa vụ cá nhân?” | “Tài sản bảo đảm là một điều kiện quản trị rủi ro, không phải chi tiết để bỏ qua. Em sẽ làm rõ lựa chọn được ngân hàng chấp nhận, chi phí và giới hạn của từng phương án; phần nào không phù hợp, mình không cam kết.” | Mời chuyên viên tín dụng cùng trao đổi. |
| “Để tôi bàn với kế toán/đối tác.” | “Anh có quyền quyết thì ký trước.” | “Người đó cần xem số liệu hoặc điều kiện nào để ra quyết định?” | “Quyết định vốn nên có người vận hành dòng tiền tham gia. Em gửi bản tóm tắt một trang và đặt phiên 20 phút với đúng người để kiểm tra giả định.” | Chốt lịch họp ba bên và agenda. |
Battlecard chỉ hữu ích nếu trưởng nhóm dùng trong role-play hàng tuần. Hãy chấm cuộc hội thoại theo năm dấu hiệu: RM có hỏi thêm dữ liệu không; có nói rõ điều kiện không; có tránh cam kết vượt thẩm quyền không; có đưa ra bước tiếp theo không; và có cập nhật CRM đủ để người khác tiếp quản không.
Phần 6: Khung Chuyển Đổi Tải Tài Liệu Số (Lead Magnet Box)
Playbook PDF thực chiến 2026, định dạng 16:9 Landscape
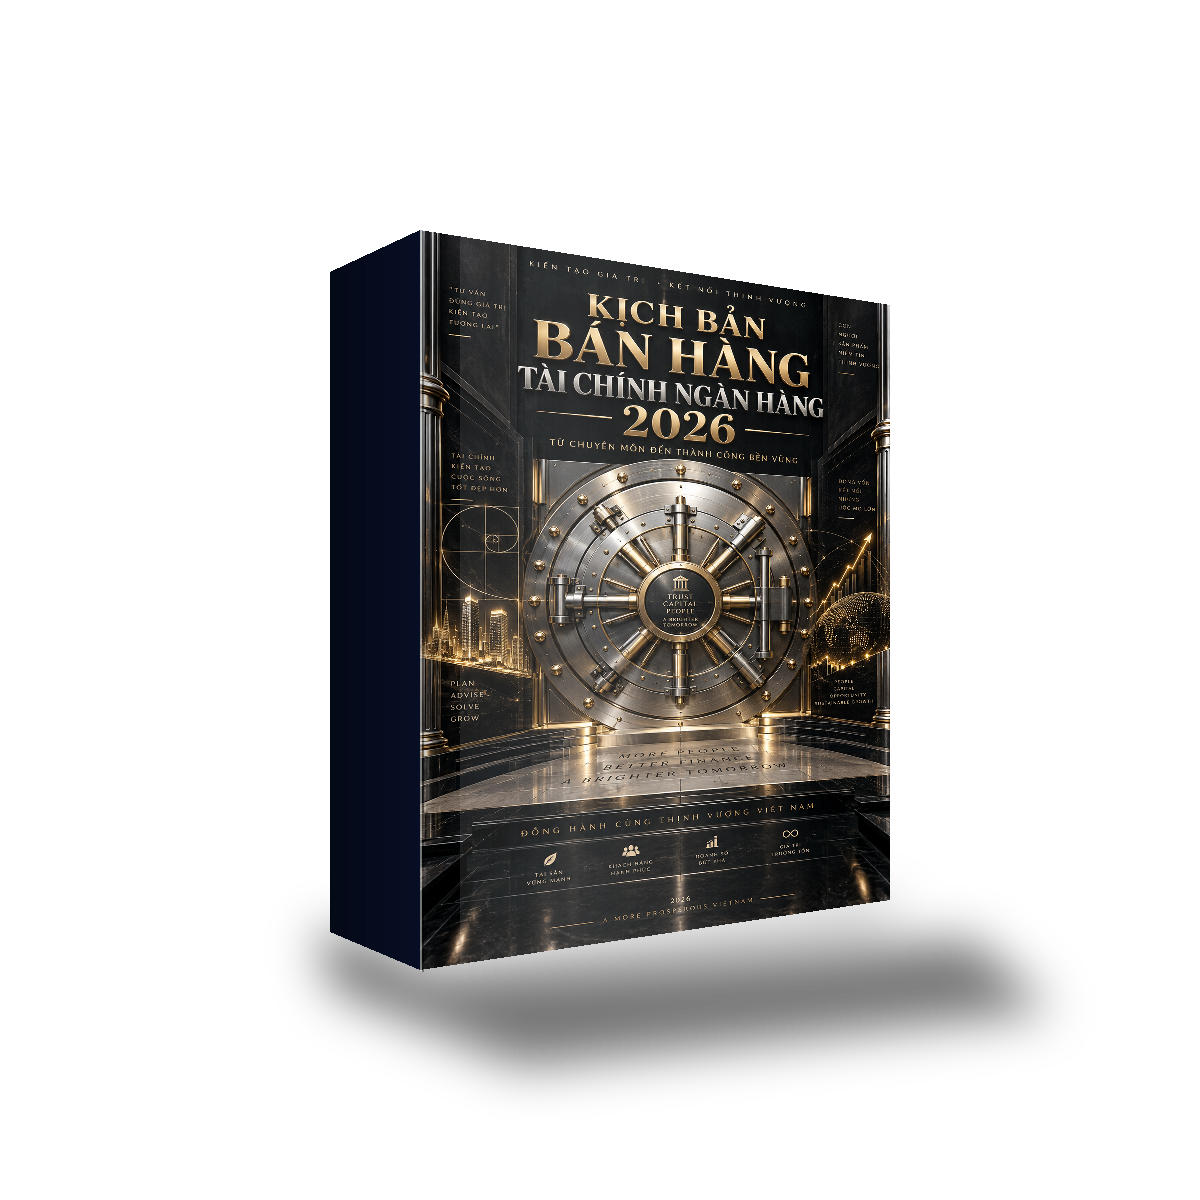
Kịch Bản Bán Hàng Tài Chính & Ngân Hàng 2026 là ấn phẩm 84 trang dành cho RM, trưởng nhóm kinh doanh và đơn vị tư vấn FinTech. Tài liệu gồm framework đọc nhanh báo cáo tài chính, bộ câu hỏi nhận diện nhu cầu vốn, kịch bản pitching tín dụng trọn gói, ma trận xử lý phản đối về lãi suất và tài sản bảo đảm, cùng quy trình bán chéo thấu chi, L/C, bảo lãnh, payroll và thẻ doanh nghiệp.
Sau khi tải, chuỗi nuôi dưỡng nên có ba lần chạm có ích. Lần đầu gửi file và hướng dẫn dùng bản đồ dòng tiền một trang. Lần hai gửi checklist hồ sơ theo tình huống: vốn lưu động, bảo lãnh hoặc tài trợ thương mại. Lần ba mời phiên rà soát 20 phút, trong đó khách tự chọn chủ đề và người tham gia. Chỉ chuyển lead sang tư vấn khi khách đồng ý liên hệ và nêu nhu cầu; lượt tải file không phải giấy phép gọi liên tục.
Đội marketing cần báo cho RM nguồn tải, trang khách đã xem, nội dung biểu mẫu họ tự chọn và thời điểm đồng ý liên hệ. RM cần trả lại kết quả: đã kết nối, vấn đề nhận diện, bước tiếp theo và lý do mất cơ hội. Vòng phản hồi này giúp landing page, nội dung và kịch bản bán hàng học từ dữ liệu thật thay vì chỉ đếm số form.
Phần 7: Mạng Lưới Liên Kết Dịch Vụ FHC & Bản quyền pháp nhân chuẩn
Một playbook không thể vận hành trong các file Excel gửi qua lại. Ngân hàng, công ty tài chính và đơn vị FinTech cần một điểm chạm số đủ tin cậy để khách tự kiểm tra quy trình, tài liệu và kênh liên hệ. Một website doanh nghiệp có thể tổ chức thư viện giải pháp theo phân khúc, hồ sơ năng lực, biểu mẫu phù hợp và nội dung trả lời các câu hỏi thường gặp. Đây là nền tảng để RM bắt đầu cuộc hẹn bằng giá trị thay vì gửi một brochure chung cho mọi người.
Với từng chiến dịch về vốn lưu động, tài trợ thương mại hoặc payroll, thiết kế landing page giúp thu đúng dữ liệu cần thiết, ghi nhận sự đồng ý liên hệ và điều hướng khách tới lịch hẹn hoặc playbook. Biểu mẫu nên hỏi ít nhưng đủ để phân luồng. Đừng thu bản sao giấy tờ định danh, hồ sơ tín dụng hay thông tin nhạy cảm khi chưa có mục đích, cơ chế bảo vệ và quy trình xử lý phù hợp.
Ở lớp vận hành, chuyển đổi số & tự động hóa có thể đồng bộ lead, phân công RM, nhắc lịch hồ sơ, tạo checklist onboarding và cảnh báo mốc bảo lãnh hoặc đáo hạn. Dịch vụ AI doanh nghiệp phù hợp để phân loại câu hỏi, tóm tắt cuộc họp theo quyền truy cập và hỗ trợ tra cứu tài liệu đã được phê duyệt. AI không được thay thế thẩm định tín dụng, phê duyệt khoản vay hay tư vấn pháp lý; dữ liệu tài chính nhạy cảm phải nằm trong phạm vi kiểm soát của tổ chức.
Kịch bản bán hàng tốt không ép khách đồng ý trong một cuộc gặp. Nó giúp doanh nghiệp thấy bài toán vốn bằng số liệu, hiểu điều kiện cấp tín dụng, chọn đúng công cụ và có người chịu trách nhiệm sau khi ký. Khi RM làm được điều đó nhất quán, lãi suất vẫn quan trọng nhưng không còn là tiêu chí duy nhất quyết định mối quan hệ.
© 2026 Chân Trời Tương Lai. Cung cấp giải pháp bởi CÔNG TY TNHH CHÂN TRỜI TƯƠNG LAI.
Nhận Playbook Tài Chính & Ngân Hàng A4 — 32 trang
Tài liệu 0đ giúp RM khám phá dòng tiền, minh bạch điều kiện và xây dựng bước theo dõi có trách nhiệm.